在庫の数と原価・粗利を1つの表で見る|小規模物販の在庫・仕入管理キット(Excel形式)
- Digital2,480 JPY
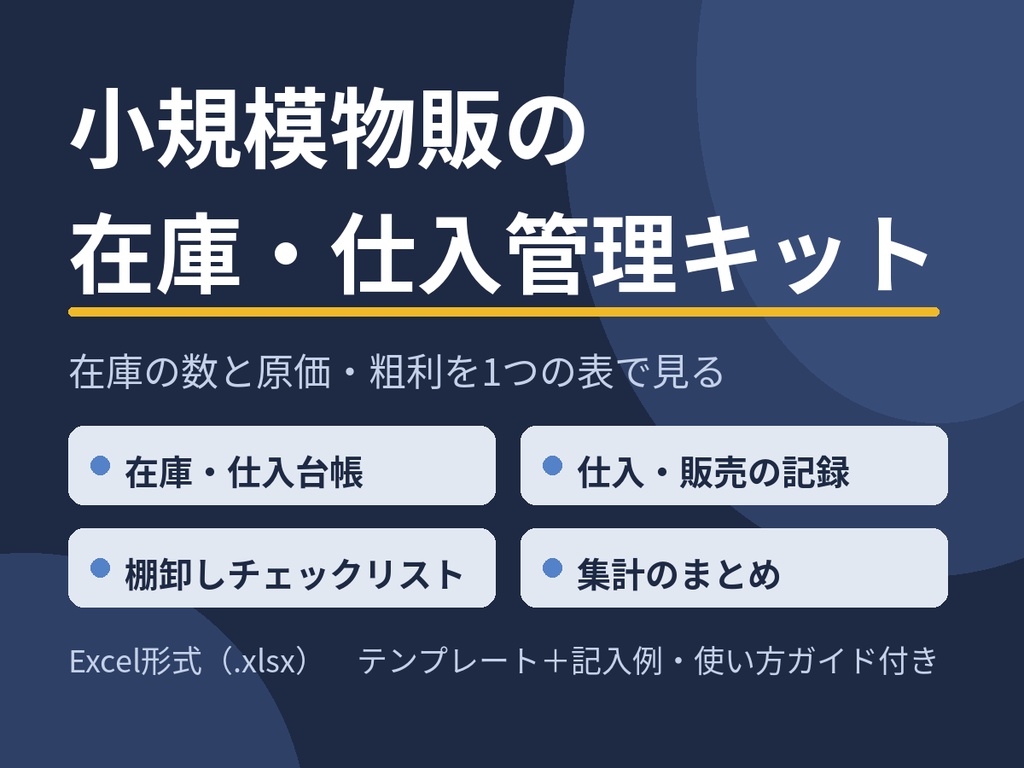

商品ごとに「仕入れた数・売れた数・手元に残る数」と「1個あたりの仕入単価・売価・粗利」を1行に並べ、在庫の数と仕入・売上・粗利の金額を同じ表で確認できるようにする、小規模物販向けの在庫・仕入管理キットです。 「小規模物販の在庫・仕入管理キット」は、個人事業主・副業向けの簡易管理用Excelテンプレートです。 ■ 内容物 ・Excelファイル(5シート) 1. 使い方・注意:「ある数」と「売れる数」の分け方と注意事項 2. 在庫・仕入台帳:商品の一覧表(20行分)。仕入金額・在庫数・売れる数・売上・粗利・粗利率・在庫の原価を自動計算します 3. 仕入・販売の記録:仕入・販売の動きの記録(20行分)。商品コードが台帳にない場合は警告が表示されます 4. 棚卸しチェックリスト:在庫の数え直しと照合のチェックリスト(12項目)。進み具合が自動集計されます 5. 集計のまとめ:登録商品数・在庫の総数・仕入金額の合計・売上の合計・粗利の合計と、販売先別の集計、その年の1〜12月の仕入・販売の月別集計 ・記入例Excel(架空の6件の商品。確認日2026-11-14) ・使い方ガイド(Markdown形式。テキストエディタ等で読めます) ■ 「ある数」と「売れる数」の分け方 (1)仕入れた数:仕入れた数。ハンドメイドの場合は作った数 (2)売れた数:手元から引き渡し・発送が済んだ数。購入が決まっていても発送前のものは「売れた数」には入れず、「発送待ち」にだけ入れます (3)在庫数:手元に残る数。「仕入れた数−売れた数」で計算します (4)売れる数:これから売れる数。「在庫数−発送待ち−取り置き−確認中」で計算します 手元にある数と、これから売れる数は別の数です。手元にあっても、購入が決まり発送を待っているものや、確認・修理が必要なものは、これから売る数に含めません。 ■ 粗利の考え方 粗利は「売価−仕入単価」で計算します。ハンドメイドの場合は、仕入単価の代わりに1個あたりの材料費を入れます。粗利率は「粗利÷売価」で計算します。販売手数料・送料・梱包費は含めません。作る時間の対価も仕入単価には含めません。 ■ こんな方に ・ハンドメイド作品や仕入れ品を小規模に販売しており、商品ごとの在庫の数と1個あたりの粗利を同じ表で確認したい ・販売先がネットとイベントの2つ以上あり、販売先への割当を決めておきたい ・作った数・仕入れた数と売れた数の差が分かりにくくなっている ・在庫を定期的に数え直し、記録と照らすためのチェックリストがほしい ■ ファイル形式・利用環境 .xlsx形式です。対応する表計算ソフトをご用意ください。2026-11-14、数式をLibreOffice Calc 24.2.7.2で再計算し、記入例・異常系・境界例・集計を検証済みです(制作者の検証報告)。完成品レビュー(2026-11-14)の数式修正後も、同じ環境で再計算して検証済みです。Microsoft Excelでの実機動作とGoogleスプレッドシートへの読み込みは未検証です。数式の再計算・日付・プルダウンの動作は利用環境で確認が必要です。 ■ 注意事項 ・簡易管理用で、販売先の規約・古物商許可・税金の判断、確定申告の棚卸金額の計算、販売価格の妥当性の判断には対応していません。 ・粗利は「売価−仕入単価」で計算したものです。販売手数料・送料・梱包費・材料費以外の費用は含めません。販売手数料は販売先・販売方法によって異なるため、実際の金額は販売先の公式情報で確認してください。 ・仕入単価は1個あたりの仕入・材料の金額を入力します。ハンドメイドの場合は1個あたりの材料費を入れます。作る時間の対価や、材料費以外の費用は仕入単価に含めません。 ・記録シートの数量を台帳の数に自動で反映する機能はありません。仕入・販売があったら記録シートに書き、台帳の数を手で直してください。 ・注文と入金待ちの扱い、キャンセルされたときに在庫が戻る仕組みは販売サービスによって異なります。実際の注文画面と、そのサービスの公式ガイドで確認してください。本キットでは入金の状態を判定しません。 ・販売先の規約は各サービスで確認してください。たとえば、メルカリでは2025年10月22日の規約改定で、メルカリが指定した法人以外の事業者はメルカリを使えなくなり、事業者には個人事業主も含まれるとされています(2026-11-11に各サービスの公式ヘルプ等で確認したとする解説記事の要約による。一次情報の直接確認は未実施)。販売先の最新の規約は、そのサービスの公式情報で確認してください。 ・転売するために中古品を買う場合は古物商許可が必要な場合があります。自分で使っていた物を売るだけなら不要とされ、新品を仕入れて売る場合も古物にあたるケースがあるとされています(同上、解説記事の要約による)。迷う場合は管轄の警察署へ確認してください。本キットでは古物商許可の要否の判断はしません。 ・税金については、給与を1か所から受けていて年末調整が済んでいる人は、給与以外の所得が年20万円を超えたら確定申告(条件によって変わる)、20万円以下でも住民税の申告は必要(自治体に確認)とされています(同上、解説記事の要約による)。本キットでは税金の判断はしません。確定申告の棚卸金額の計算はしません。 ・記入例の商品名・数字・日付は架空であり、実在の人物・企業・事例とは無関係です。 ・商品は20件、仕入・販売の記録は20行まで記録できます。超えた場合は別ファイルに分けて保存してください。 ・ダウンロード商品です。購入後、BOOTHの購入画面からファイルを取得してご利用ください。