
青色申告かんたん帳簿|個人事業主の簡易帳簿 取引を入れるだけで決算書サマリまで自動集計 家事按分対応
- ダウンロード商品¥ 2,980
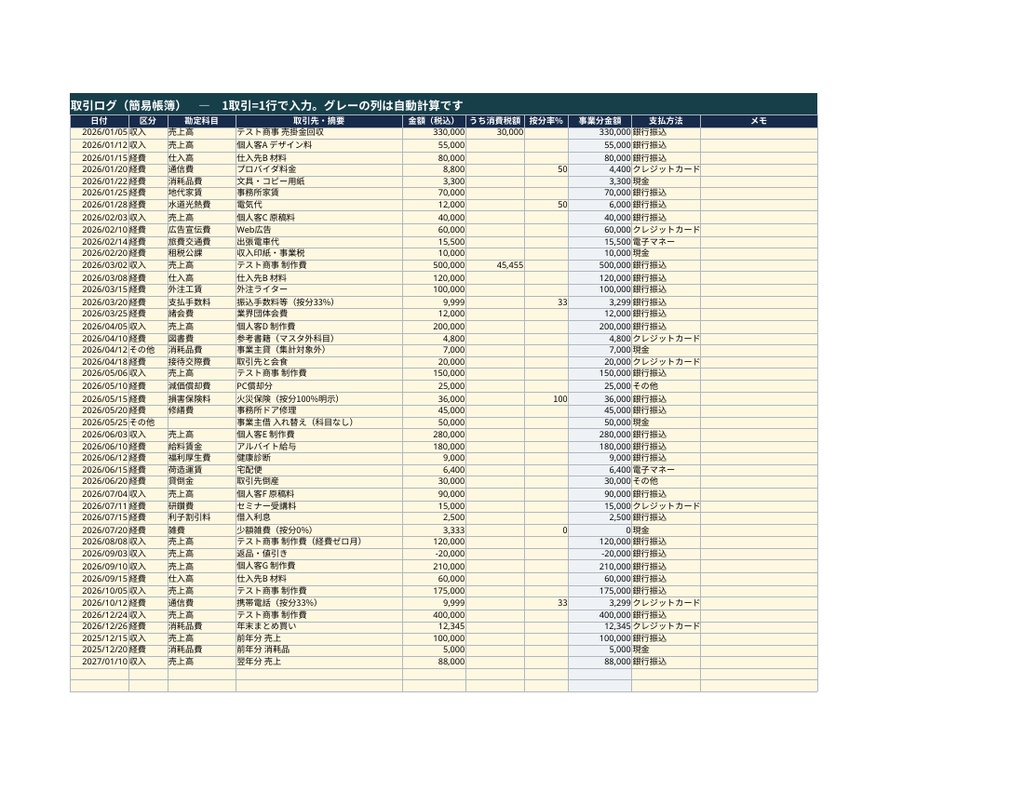
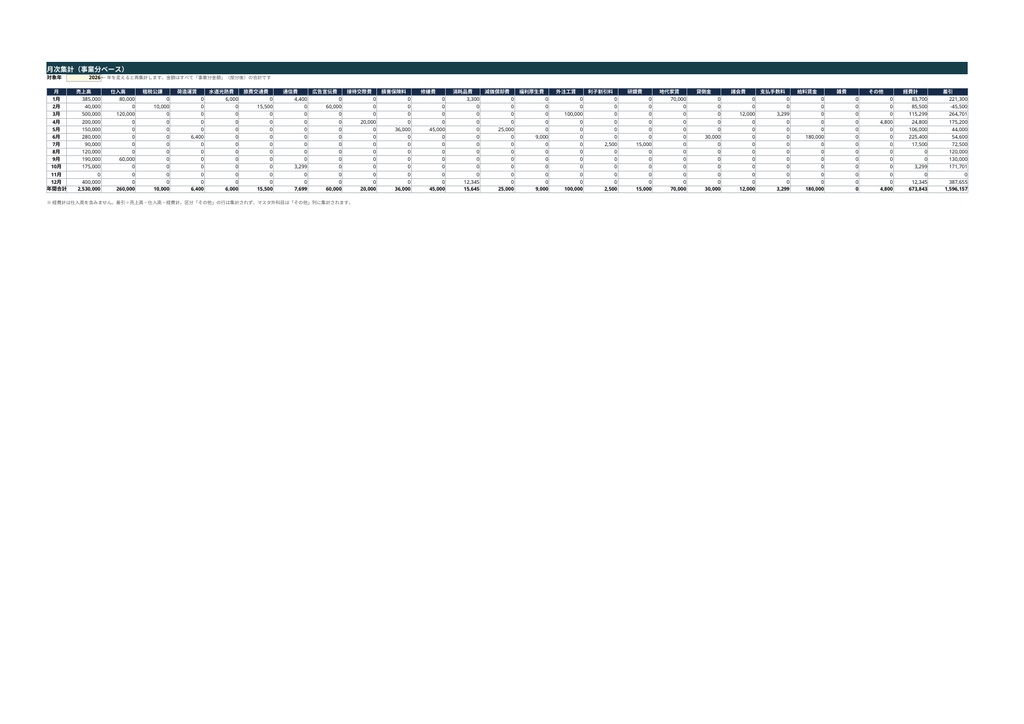
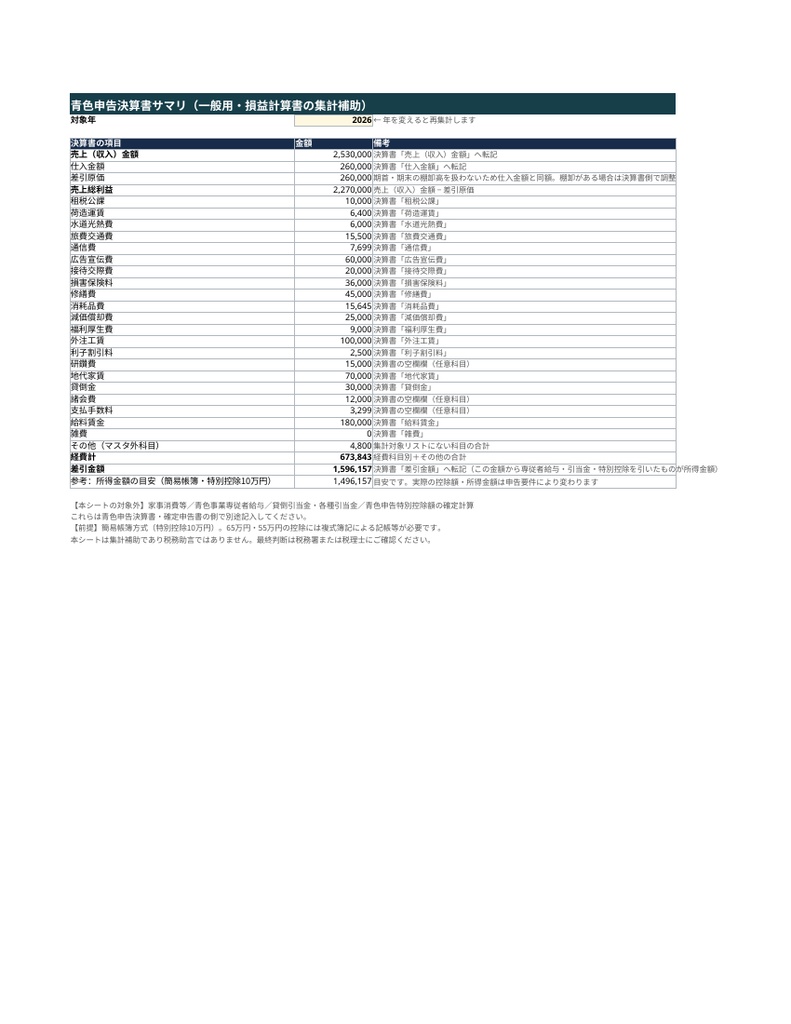
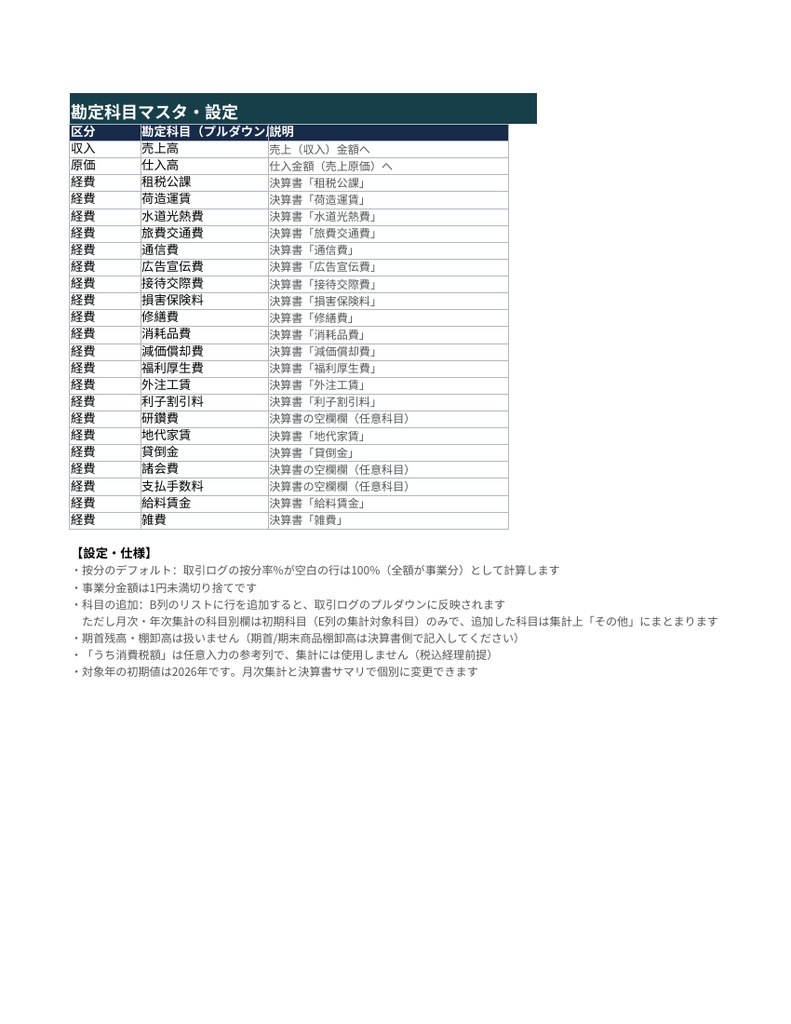
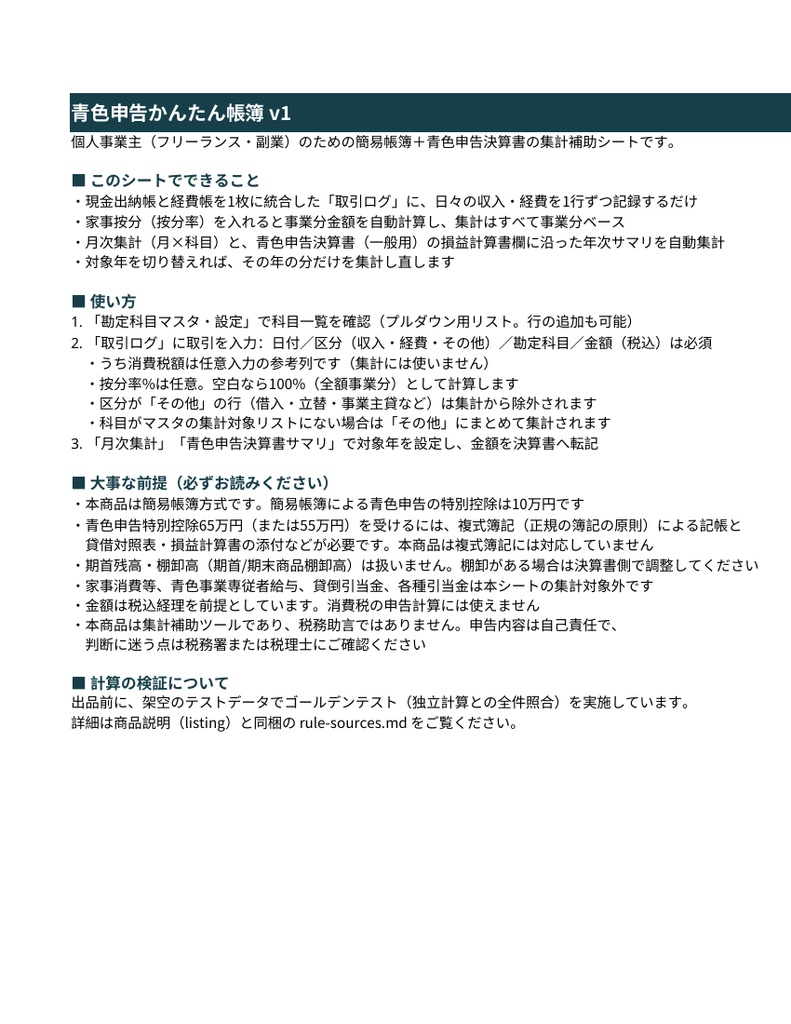


個人事業主の記帳と青色申告で、こんな困りごとが出てきます。 - 現金出納帳と経費帳を別々に付けるのが面倒で、記帳が月末に溜まってしまう - 家賃や通信費の家事按分を、毎回電卓で計算し直している - 確定申告の時期になって、青色申告決算書の科目ごとに領収書を集計し直している - 会計ソフトは高機能すぎて、自分の規模には持て余す - 去年と今年の数字を切り替えて見比べたいのに、シートが年ごとにバラバラ 本商品は、現金出納帳と経費帳を1枚に統合した「取引ログ」に日々の取引を1行ずつ記録するだけで、月次集計と青色申告決算書(一般用)の損益計算書に沿った科目別集計を自動で行う「簡易帳簿+集計補助」スプレッドシートです。 【機能】 - 取引ログ(2,000行対応):日付・区分(収入/経費/その他)・勘定科目・金額(税込)を入れるだけ。現金出納帳と経費帳を兼ねた簡易帳簿です - 勘定科目プルダウン:決算書の印字科目に任意科目を加えた23科目(売上高/仕入高/租税公課/荷造運賃/水道光熱費/旅費交通費/通信費/広告宣伝費/接待交際費/損害保険料/修繕費/消耗品費/減価償却費/福利厚生費/外注工賃/利子割引料/研鑽費/地代家賃/貸倒金/諸会費/支払手数料/給料賃金/雑費)から選択。マスタに行を追加すればプルダウンにも反映されます - 家事按分:按分率%を入れた行は、事業分金額=金額×按分率(1円未満切り捨て)を自動計算。空白の行は100%(全額事業分)として計算するので、按分する経費だけ率を入れればOK。自宅家賃・通信費・水道光熱費などの按分もこれで処理できます - 月次集計:対象年の月別×科目別の集計(すべて事業分ベース)。差引=売上高−仕入高−経費計まで自動表示 - 青色申告決算書サマリ:青色申告決算書(一般用)損益計算書の項目(売上(収入)金額/仕入金額/差引原価/経費科目別/経費計/差引金額)に沿った年次集計。あとは決算書の該当欄へ転記するだけ。「参考:所得金額の目安」(差引金額から青色申告特別控除10万円を引いた目安)も表示します - 対象年の切替:月次集計・決算書サマリそれぞれの「対象年」を変えるだけで再集計。前年分と今年分を1つのファイルで扱えます - 区分「その他」の行は集計から除外:借入・立替・事業主貸・元入金など、損益に関係ない動きを記録しても集計に混ざりません - マスタ外科目の扱い:集計対象リストにない科目を入力した場合は、集計上「その他」にまとまります(除外はされません) 【計算の前提(出典つき)】 本商品の仕様(簡易帳簿の位置づけ、青色申告特別控除額、決算書の集計項目)は、国税庁の公式情報(タックスアンサーNo.2070「青色申告制度」、No.2072「青色申告特別控除」、所得税青色申告決算書(一般用)の様式・書き方。確認日:2026-11-21)に基づいています。出典と確認日は、同梱の「rule-sources.md」とマスタシートに記載しています。 - 事業分金額は「金額×按分率」の1円未満切り捨てです - 差引原価は、期首・期末の棚卸高を扱わないため仕入金額と同額になっています。棚卸がある事業では決算書側で調整してください 【計算の検証について】 本商品の計算ロジックは、出品前にゴールデンテスト(正解データとの全件照合)を実施しています。架空のテストデータ(取引45件)を使い、スプレッドシートとは独立に計算した期待値と1,146項目すべてが一致しました(内訳:空ブックの全ゼロ確認367項目、対象年2026年の照合412項目、対象年2025年への切替照合367項目)。按分の端数処理(9,999円×33%)、按分率が空白=100%・0%の扱い、マスタ外科目の「その他」集計、区分「その他」の除外、年またぎの取引、経費ゼロの月、赤字月、返品(マイナス売上)も検証範囲に含みます。 【動作環境】 - Microsoft Excel(.xlsx形式・マクロなし) - Googleスプレッドシート(xlsxをアップロードして使用) - 標準関数(SUMIFS/ROUNDDOWN/MATCH等)のみで構成しています - 請求・入金の管理には、姉妹品「フリーランス請求・入金管理シート」(源泉徴収・未収アラート対応)もあります - 商品画像内のデータはすべて架空のデモデータです 【注意事項(必ずお読みください)】 - 本商品は簡易帳簿方式です。簡易帳簿による青色申告の特別控除は10万円です - 青色申告特別控除65万円(または55万円)を受けるには、複式簿記(正規の簿記の原則)による記帳と、貸借対照表・損益計算書の添付、期限内申告などが必要です。本商品は複式簿記には対応しておらず、65万円・55万円控除の対象にはなりません - 本商品は集計補助ツールであり、税務助言ではありません。科目の当てはめや申告内容の最終判断は自己責任で行い、不明な点は税務署または税理士にご確認ください - 青色申告をするには、事前に「青色申告承認申請書」の提出が必要です(原則、その年の3月15日まで。新規開業の場合は業務開始日から2か月以内) - 「うち消費税額」の列は任意入力の参考列です。集計には一切使用しません(本シートは税込経理が前提で、消費税の申告計算には使えません) - 減価償却費は、金額を自分で計算して入力する科目です。耐用年数や償却率からの自動計算はシートでは行いません - 期首残高・棚卸高は扱いません。家事消費等、青色事業専従者給与、貸倒引当金・各種引当金は本シートの集計対象外です(決算書・申告書の側で別途記入してください) - 帳簿や書類の保存期間は原則7年間(請求書・見積書など一部の書類は5年間)です 【AI利用について】 本商品は、AI(大規模言語モデル)の支援を受けて作成しました。計算ロジックについては上記のとおり全項目のテストで検証し、制度・様式データは国税庁の公式情報を出典として確認しています。