
賃上げ促進税制 計算シート【令和8年度改正対応】
- Digital4,800 JPY
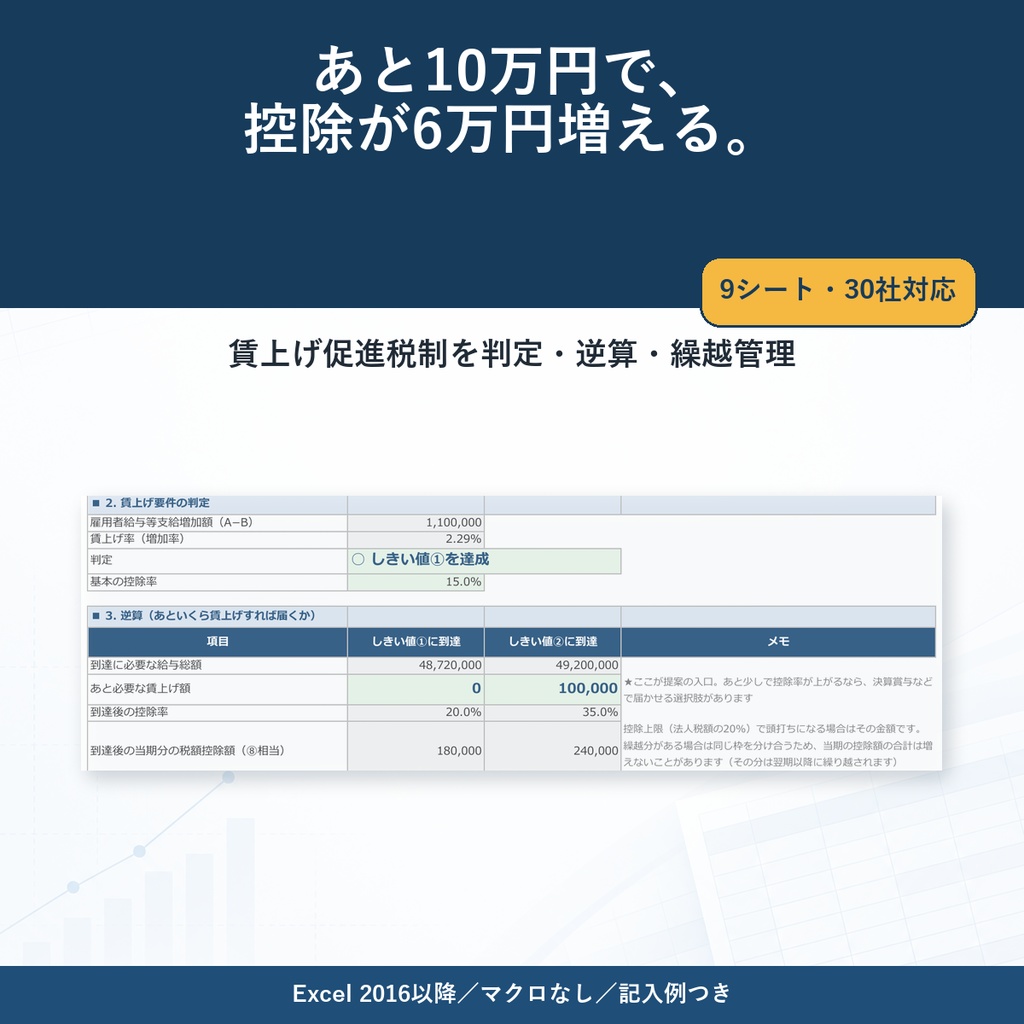
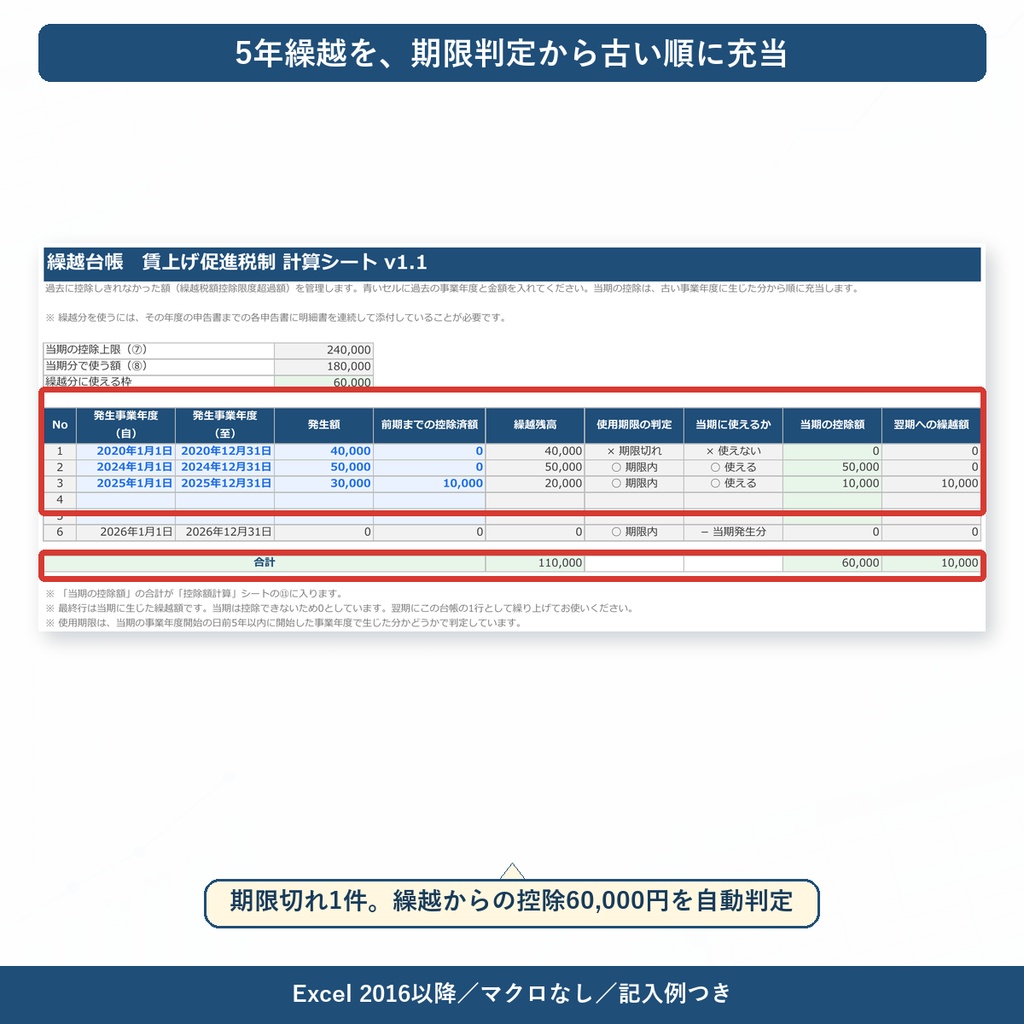
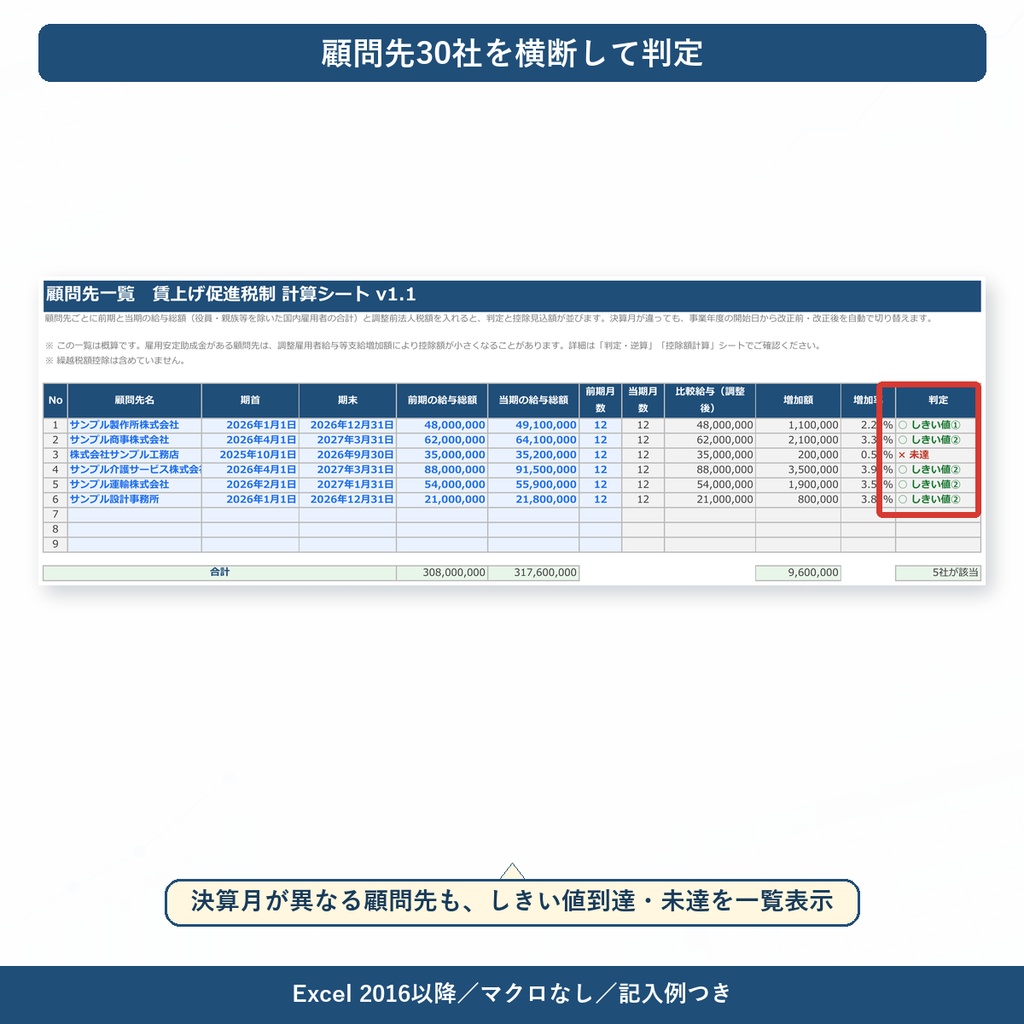
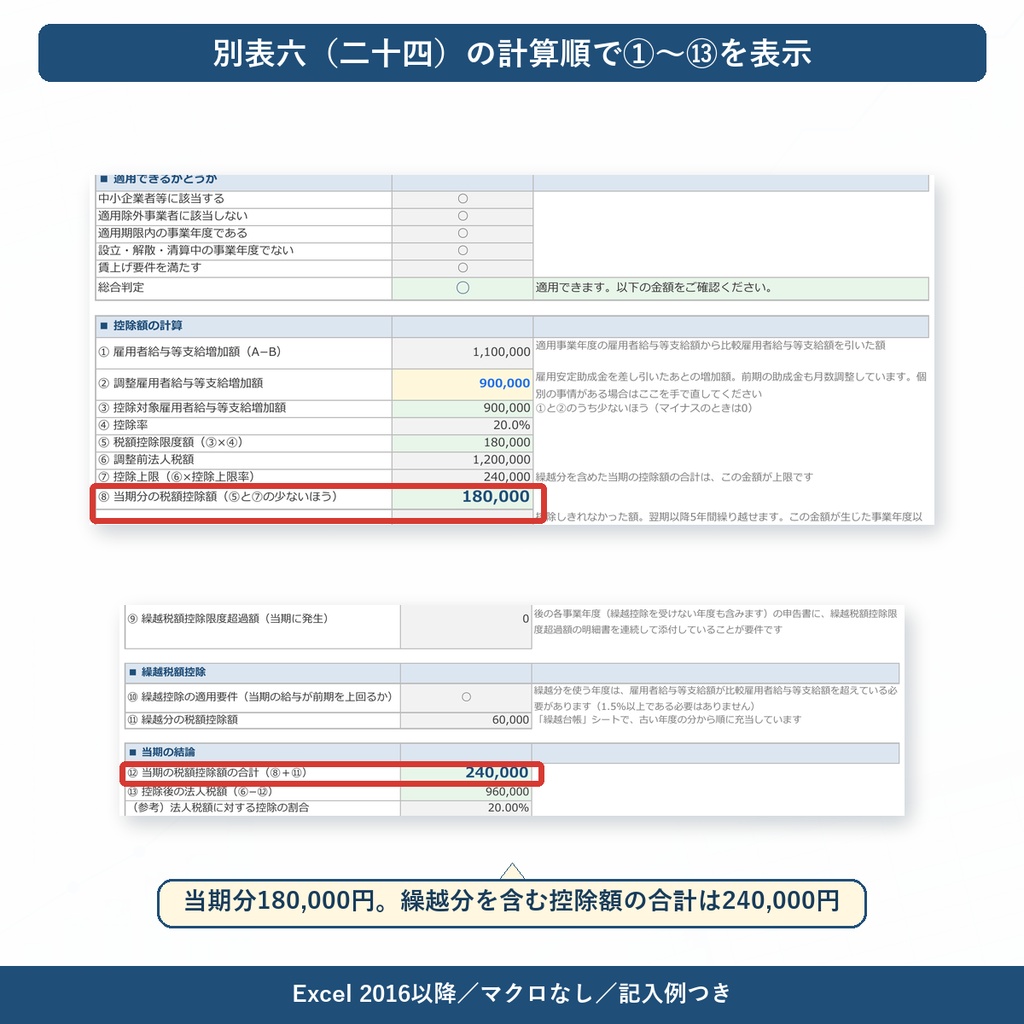
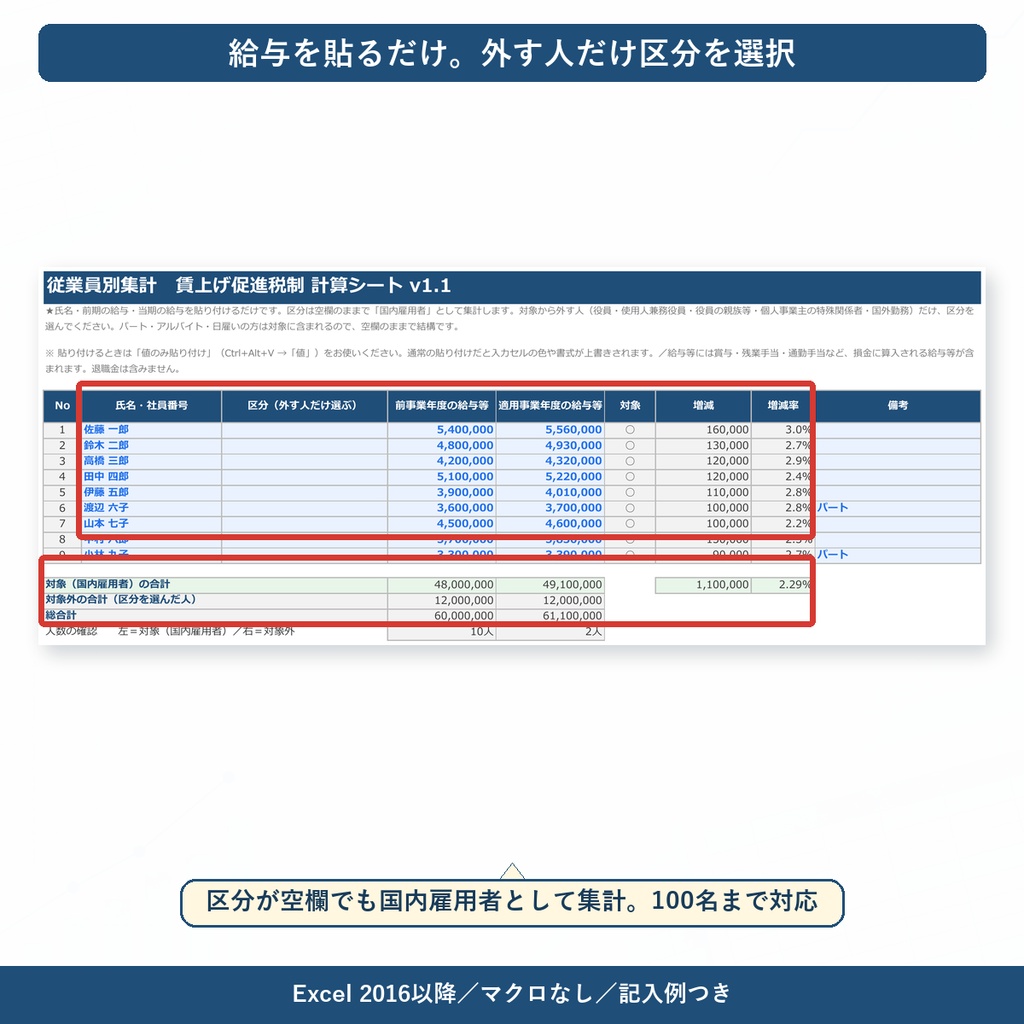
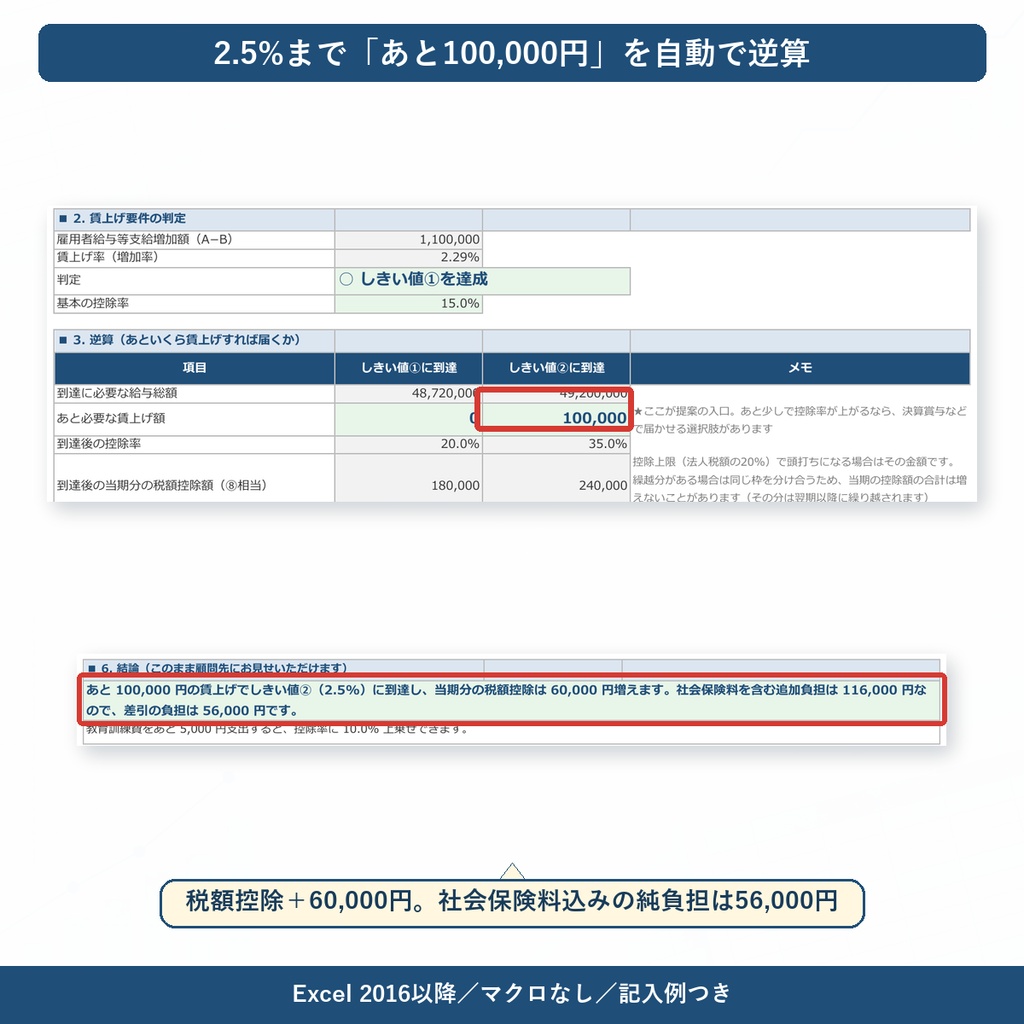


給与データを貼り付けるだけで、中小企業向け賃上げ促進税制の判定と税額控除の見込額が出るExcelシートです。令和8年度税制改正(教育訓練費の上乗せ廃止)に対応しています。 ■ 判定して終わりにしません このシートの芯は「逆算」です。増加率が2.29%で止まっている顧問先に対して、 「あと100,000円の賃上げでしきい値②(2.5%)に到達し、当期分の税額控除は60,000円増えます。社会保険料を含む追加負担は116,000円なので、差引の負担は56,000円です。」 という結論が自動で1文になって表示されます。そのまま決算前の提案資料としてお使いいただけます。1.5%のラインと2.5%のライン、それぞれについて「あと必要な賃上げ額」「到達後の控除率」「控除の増加額」「社会保険料込みの追加負担」「差引の純負担」を並べます。 教育訓練費の上乗せも同じ考え方で、「あと何円支出すれば要件を満たすか」を出します。 ■ 貼り付けるだけの集計 氏名と前期・当期の給与を貼り付けるだけです。区分は空欄のままで「国内雇用者」として集計するので、全員に選び直す必要はありません。役員・使用人兼務役員・役員の親族等など、対象から外す人だけ区分を選びます。20人の会社なら触るのは2〜3人分です。従業員100名分まで対応。 外し忘れを防ぐため、対象人数と対象外の人数を並べて表示します。役員を外し忘れていれば人数でその場で気づけます。 ■ 控除額は①〜⑬の順に 別表六(二十四)を作るときにたどる順番でそのまま並べています。雇用安定助成金を差し引いた「調整雇用者給与等支給増加額」との比較、控除上限(法人税額の20%)も自動で反映します。適用可否(中小企業者等か/適用除外事業者でないか/適用期限内か/設立・解散・清算中でないか/賃上げ要件を満たすか)も5項目のチェックで判定します。 ■ 繰越税額控除の5年台帳つき 令和6年度改正で創設された5年の繰越に対応しました。過去に控除しきれなかった額を入れておくと、使用期限(当期の事業年度開始の日前5年以内に開始した事業年度で生じた分か)を自動で判定し、古い事業年度の分から順に控除枠へ充当します。翌期への繰越額も出ます。 ■ 顧問先30社の横断一覧つき 顧問先ごとに前期・当期の給与総額と法人税額を入れると、判定・控除率・控除見込額・しきい値までの不足額が並びます。「2.5%まであと」の列で並べ替えれば、提案すべき顧問先が上から出てきます。決算月が違っても、期首の日付から改正前・改正後を自動で切り替えます。 ■ 令和8年度税制改正に対応 ・全法人向け(大企業向け)の措置は令和8年3月31日をもって廃止 ・中小企業向けの教育訓練費の上乗せは、令和8年4月1日以後に開始する事業年度から廃止(最大控除率 45%→35%) ・個人事業主は令和9年分から廃止(法人と約1年ずれます) 事業年度の開始日から自動で判定するので、3月決算と12月決算が混在していても取り違えません。率・しきい値・適用期限はすべて「前提」シートの黄色いセルに置いてあります。次の改正が来たら、そこを直せば全シートが追従します。 ■ 収録シート(9シート) はじめに/前提/入力/従業員別集計(100名)/判定・逆算/控除額計算/繰越台帳/顧問先一覧(30社)/使い方 タブを色分けしています(灰=読むだけ/青=入力する/緑=結果を見る)。各シートにシート移動のリンクがあり、印刷はされません。 ■ 同梱ファイル ・空テンプレート版 ・記入例つき版(12名・繰越3件・顧問先6社のサンプル入り) ■ 動作環境 Excel 2016 以降(Microsoft 365 / 2019 / 2021 / 2024 を含む)。Windows・macOS。マクロは使っていません。XLOOKUPなど新しい関数を使っていないので、古い環境でもそのまま開けます。計算シートは保護してありますが、パスワードはかけていません(入力セルだけ編集できます)。 貼り付けるときは「値のみ貼り付け」をお使いください。 ■ ご注意 ・本シートの数値は参考値です。最終判断は税理士等の専門家にご相談ください。 ・中堅企業向け・全法人向けの措置には対応していません。中小企業者等向けの措置に絞った商品です。 ・前事業年度が6か月未満の場合や、合併・分割があった場合の比較雇用者給与等支給額の調整には対応していません(手計算の結果を上書きするセルを用意しています)。 ・くるみん・えるぼしの認定の有無そのものは判定しません。取得時期の要件をご確認のうえ選んでください。 ・税制は改正されます。ご利用前に「前提」シートの数値をご確認ください。
【重要・2026年9月16日 v1.2に更新しました】
税額控除額に影響する修正を3件行いました。v1.1以前をお使いの方は、お手数ですが最新版をダウンロードのうえ、 すでに計算された顧問先の金額をご確認ください。ダウンロードは購入履歴から何度でも行えます。 1.比較教育訓練費が0円のときの判定 前事業年度に教育訓練費の支出がない場合、v1.1では上乗せ要件を「判定できない」として控除率に加算していませんでした。 中小企業庁のよくあるご質問Q58は「適用事業年度に教育訓練費の額があれば、比較教育訓練費の額が零である場合でも、 上乗せ要件の適用を受けることは可能」としています。控除率が10%少なく出ていた可能性があります。 2.しきい値の判定方法 増加率で1.5%・2.5%と比較していたため、給与総額の大きい会社で、しきい値に1円届いていなくても 達成と判定されることがありました。v1.2では、しきい値に必要な給与総額を円単位で計算し、実額と金額で比較します。 3.繰越税額控除の対象になる事業年度 繰越税額控除は令和6年4月1日以後に開始する事業年度に生じた額が対象です(個人事業主は令和7年分以後)。 v1.1はこの判定を持たず、それより前の事業年度で生じた額も繰越できるものとして計算していました。 ご不便をおかけして申し訳ありません。