
消費税 有利判定シート|原則課税・簡易課税・2割特例を金額で比較するExcel
- ダウンロード商品¥ 2,800
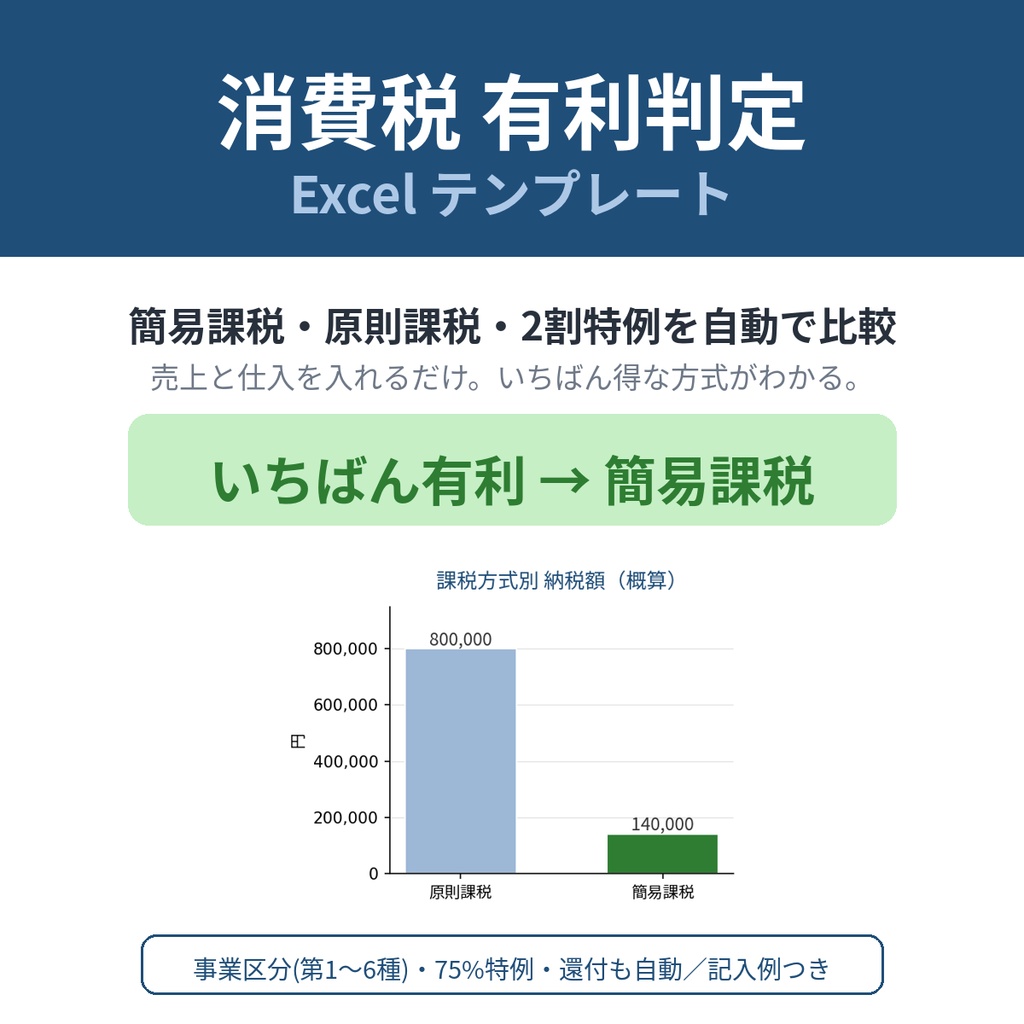
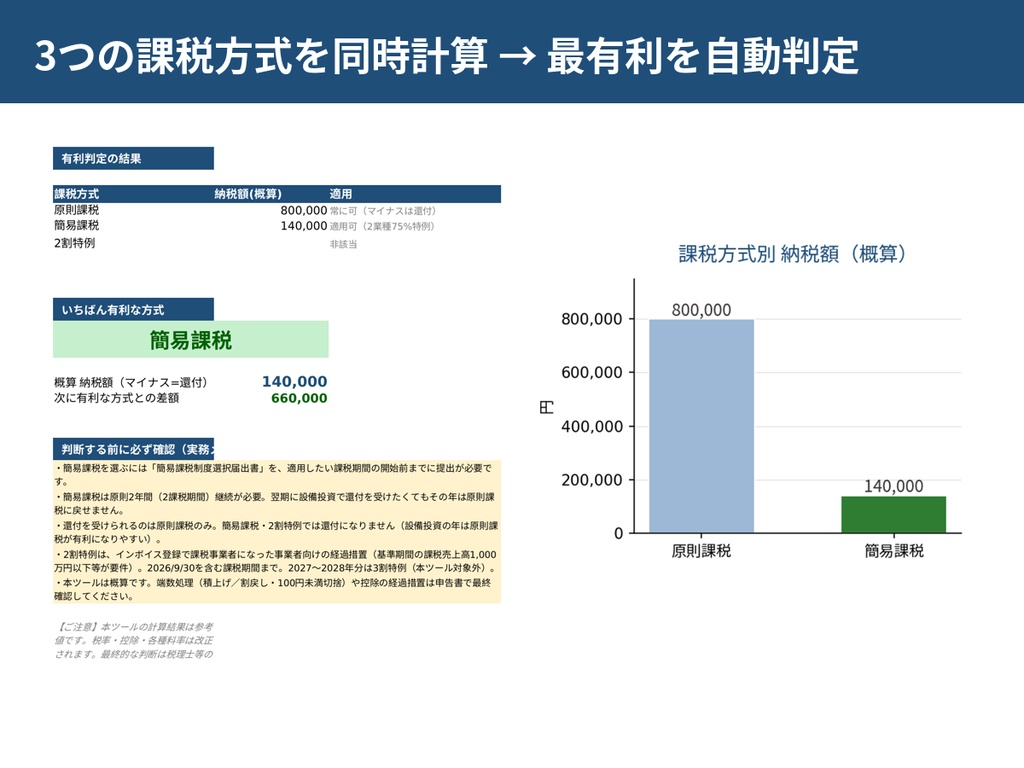
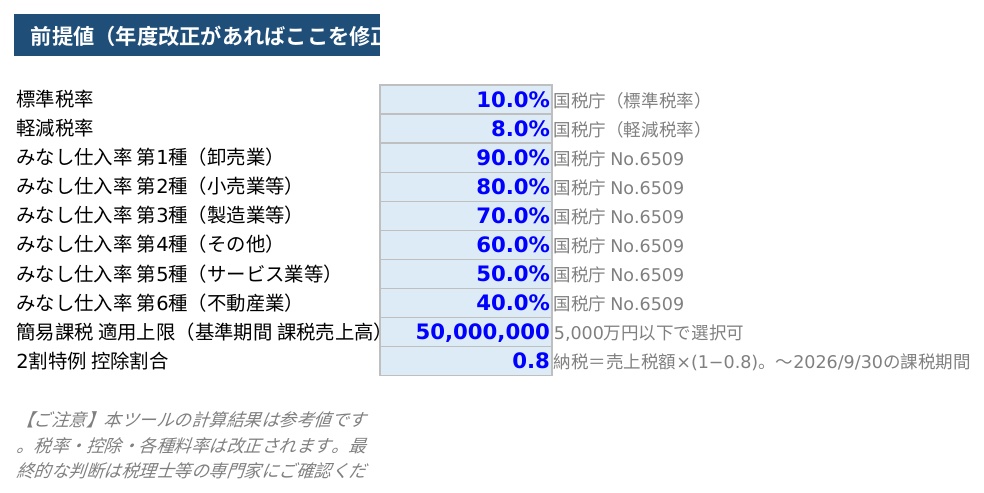
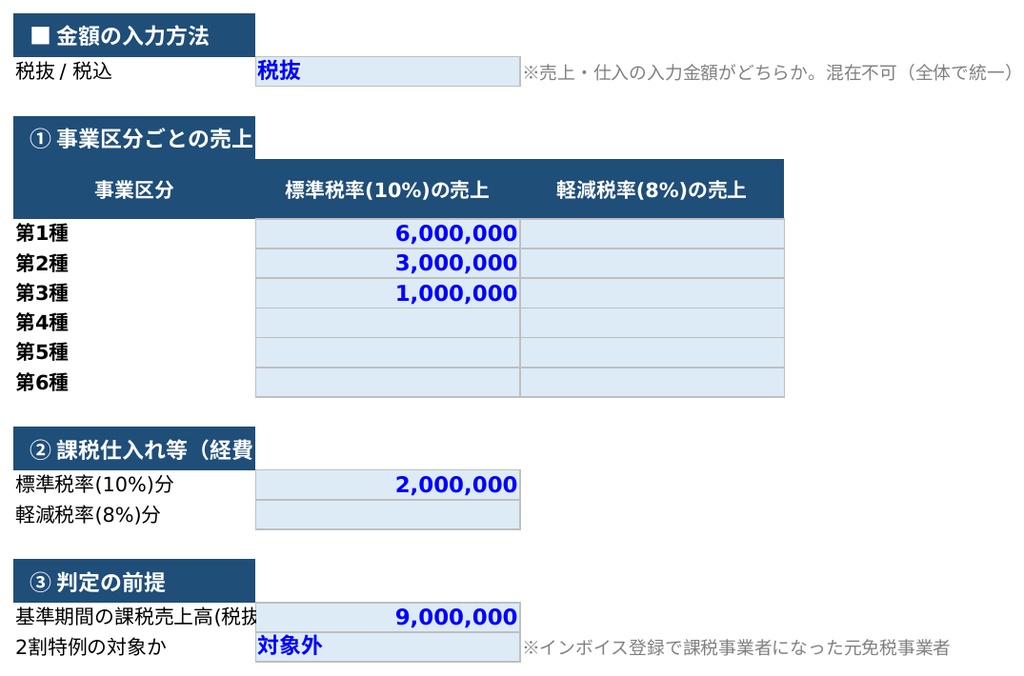
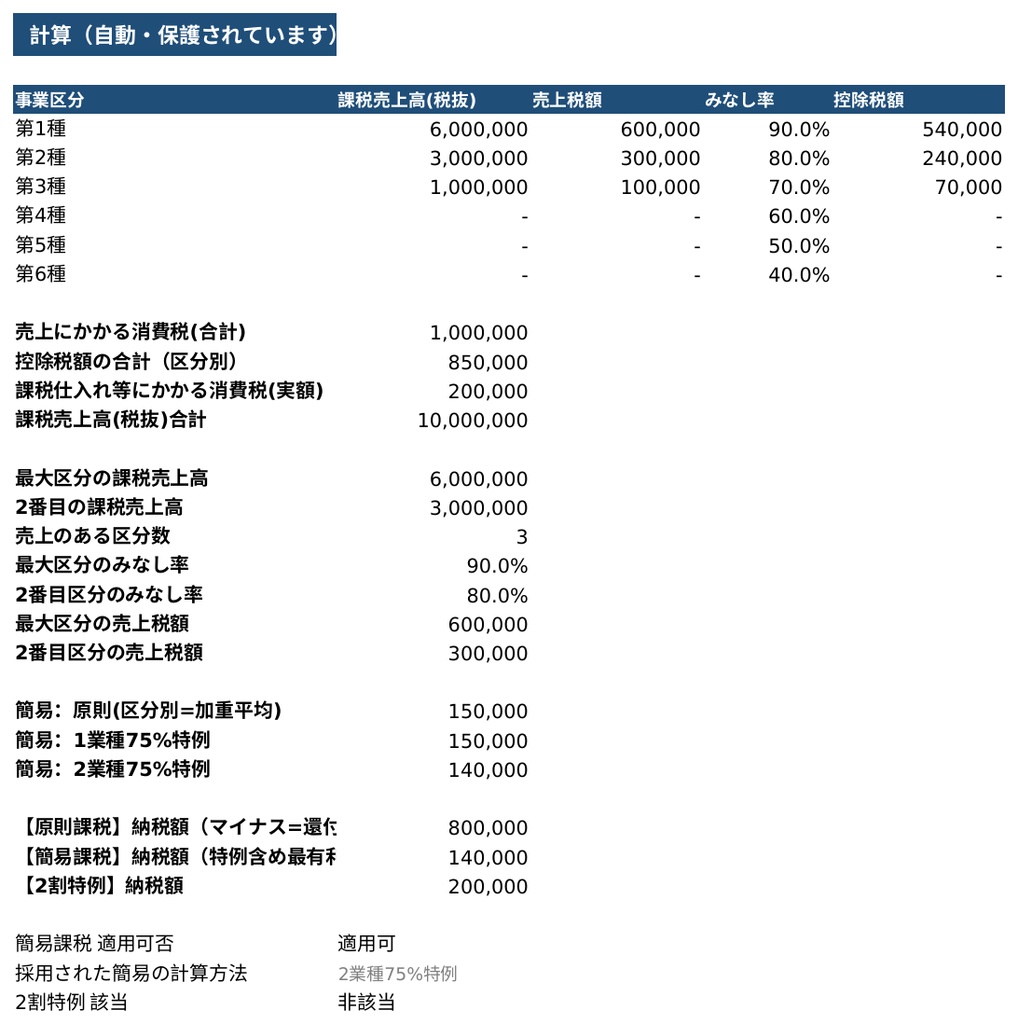
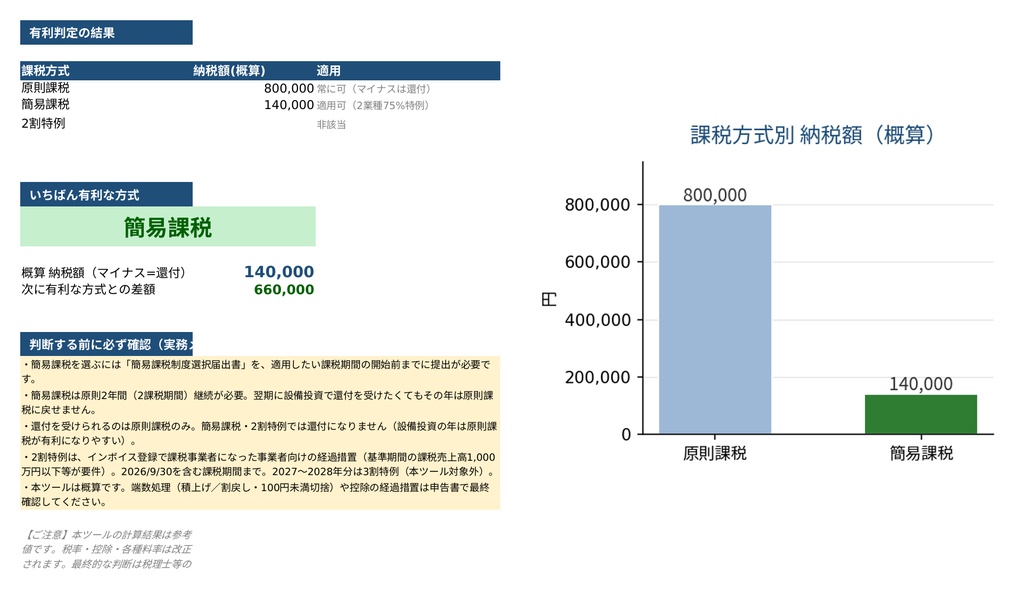
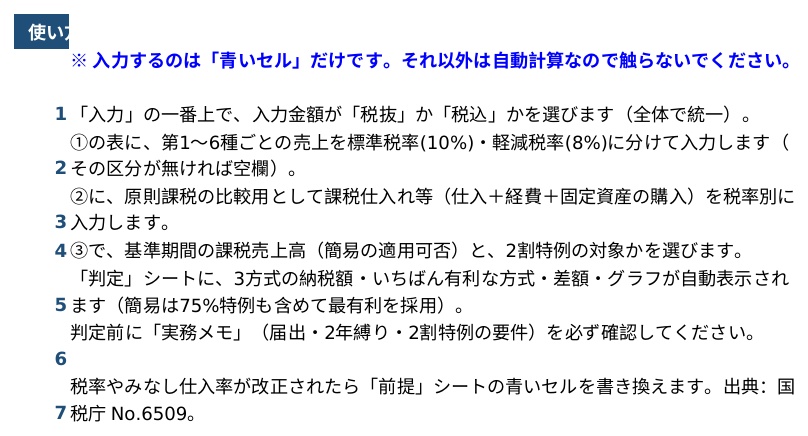
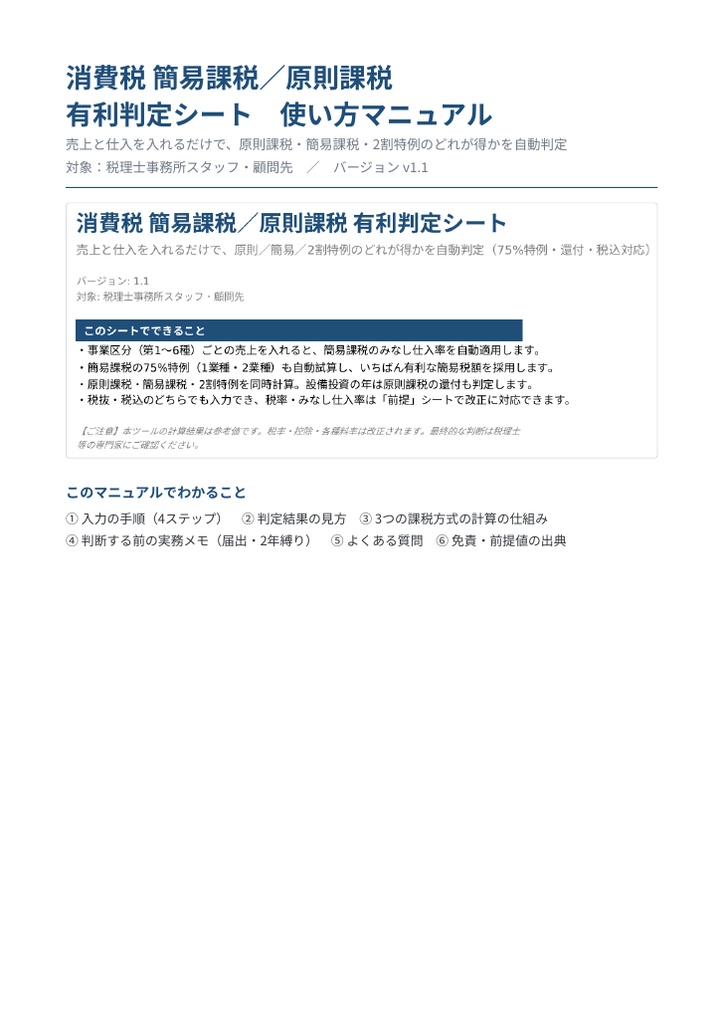
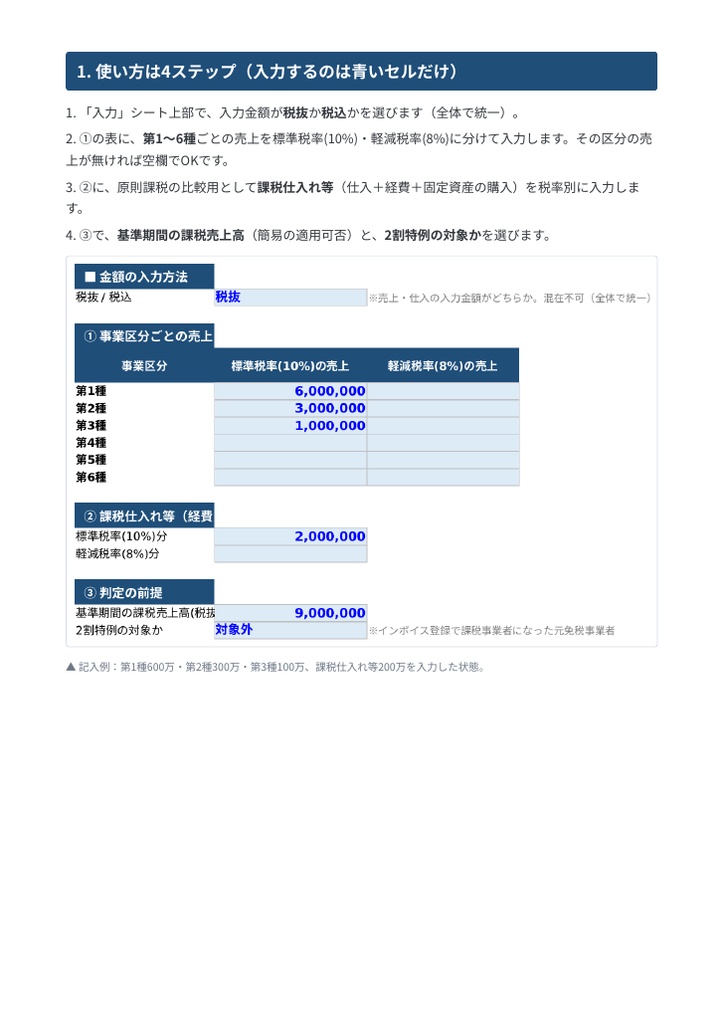
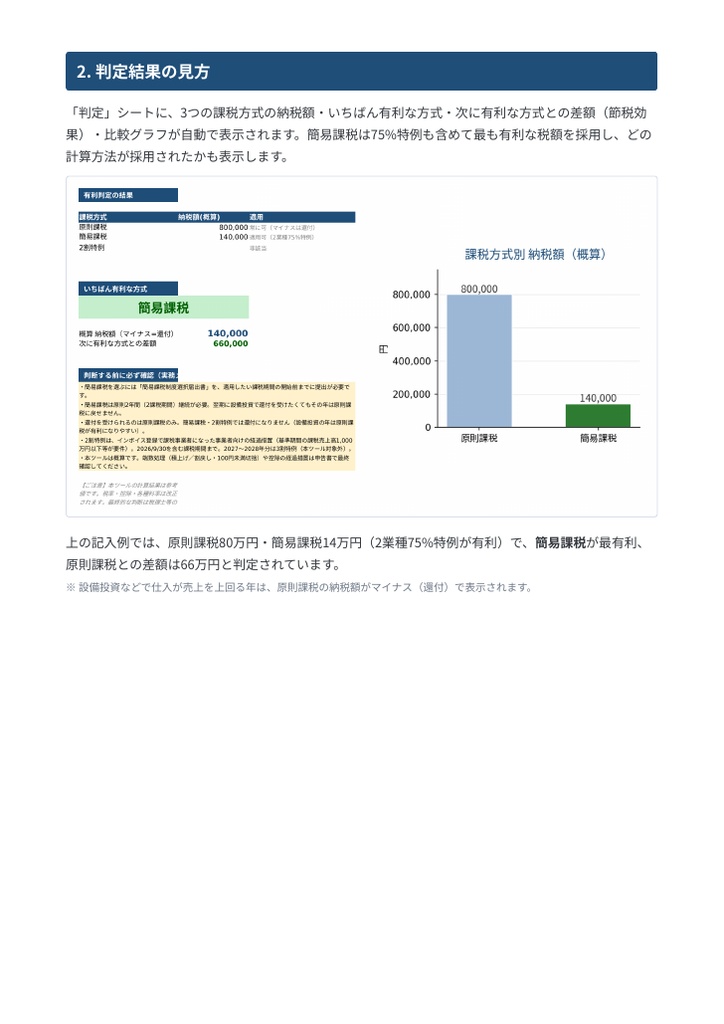
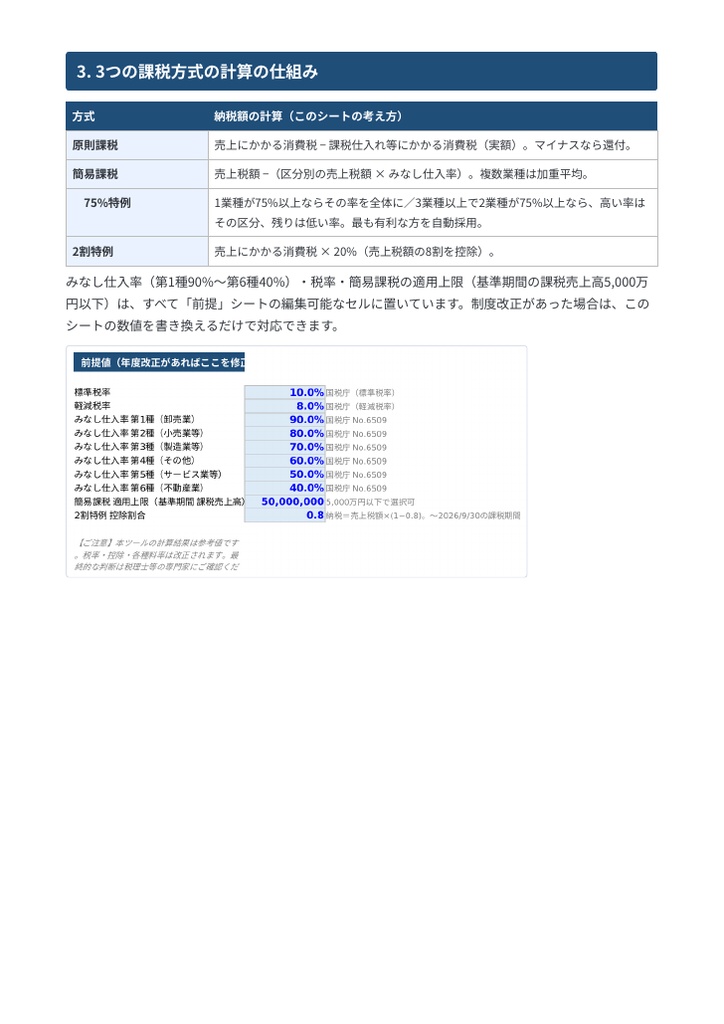
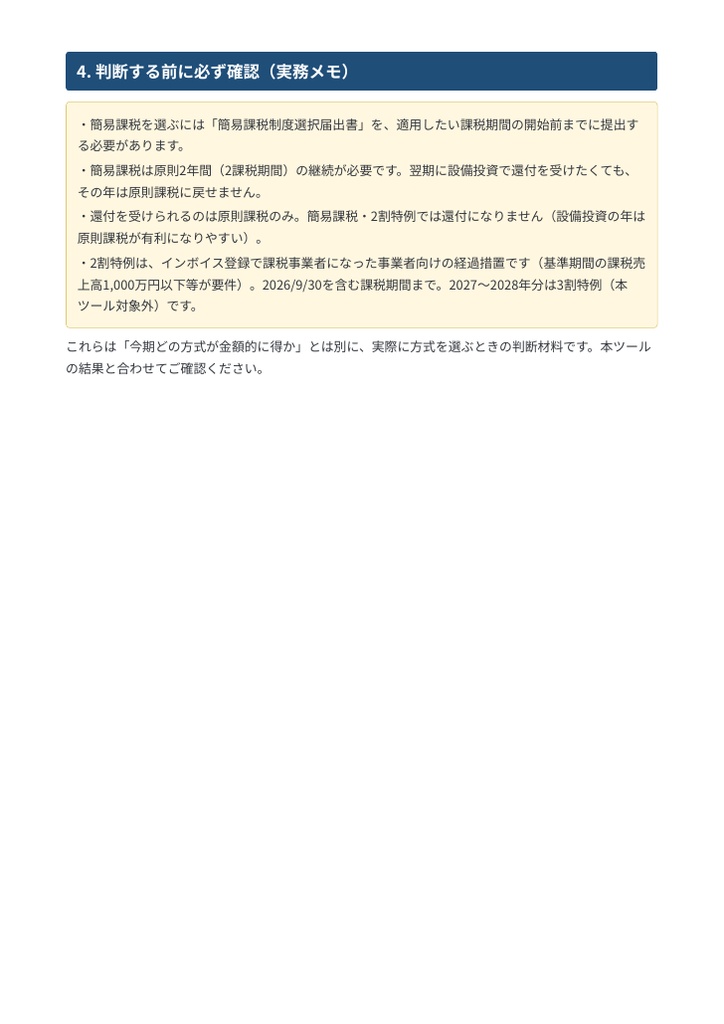
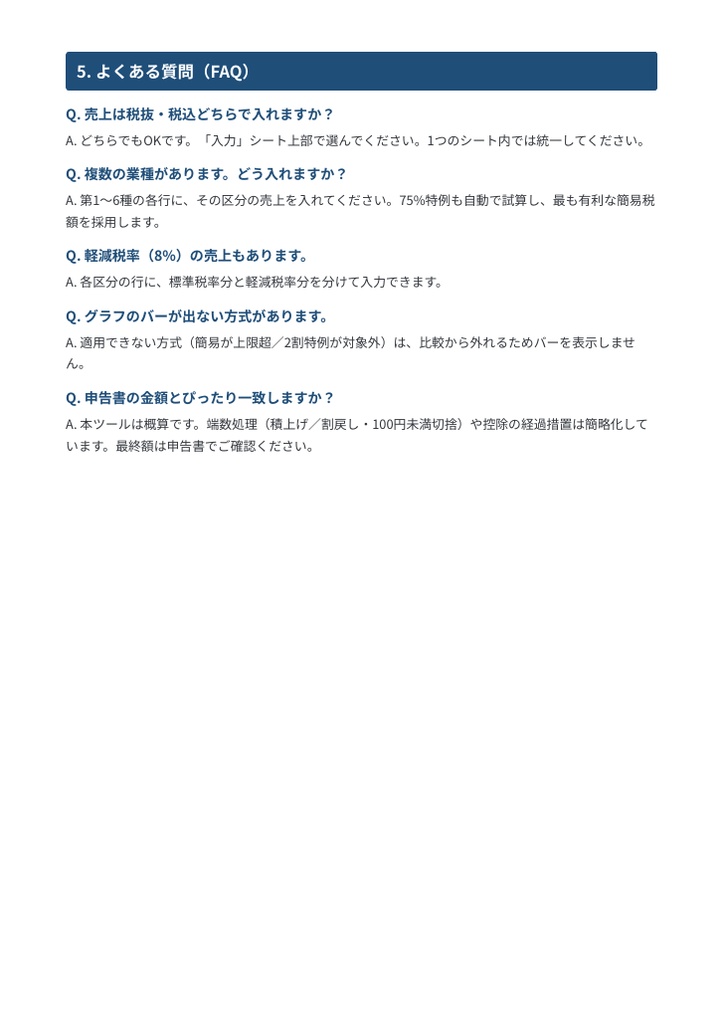
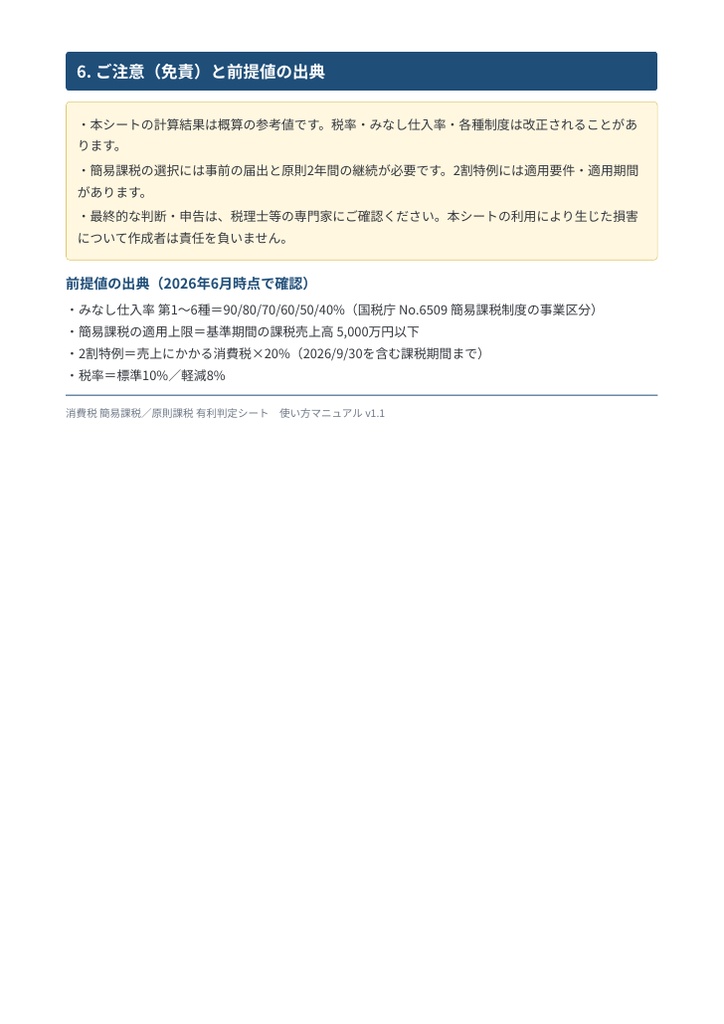
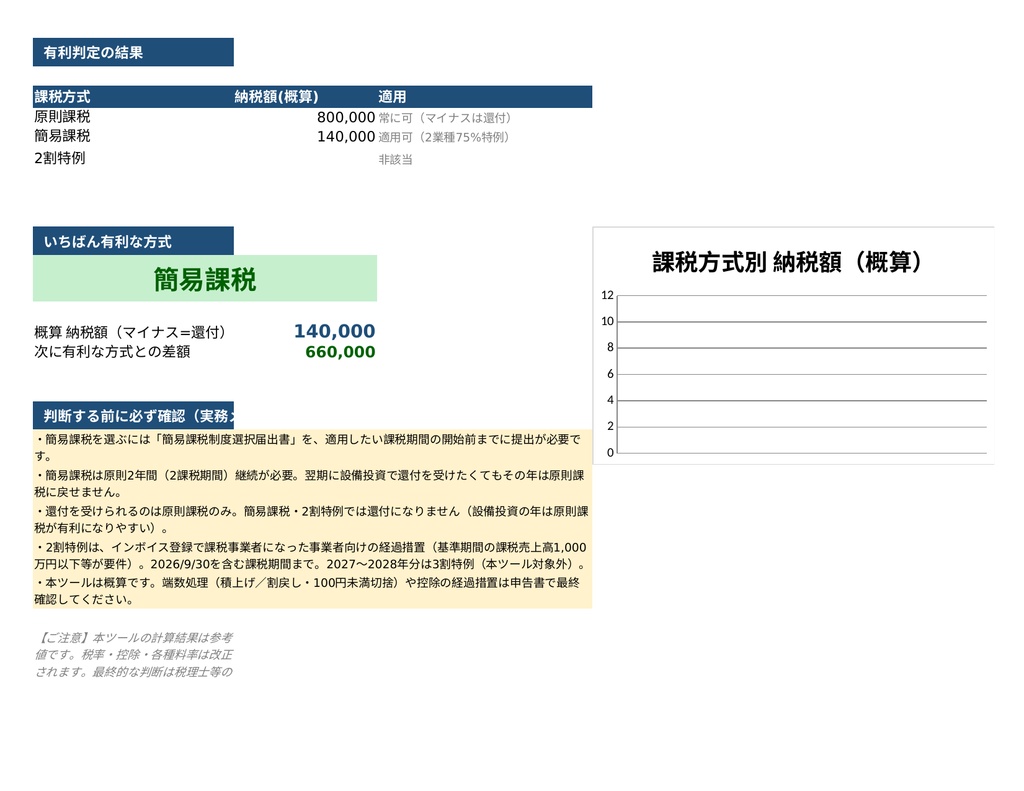
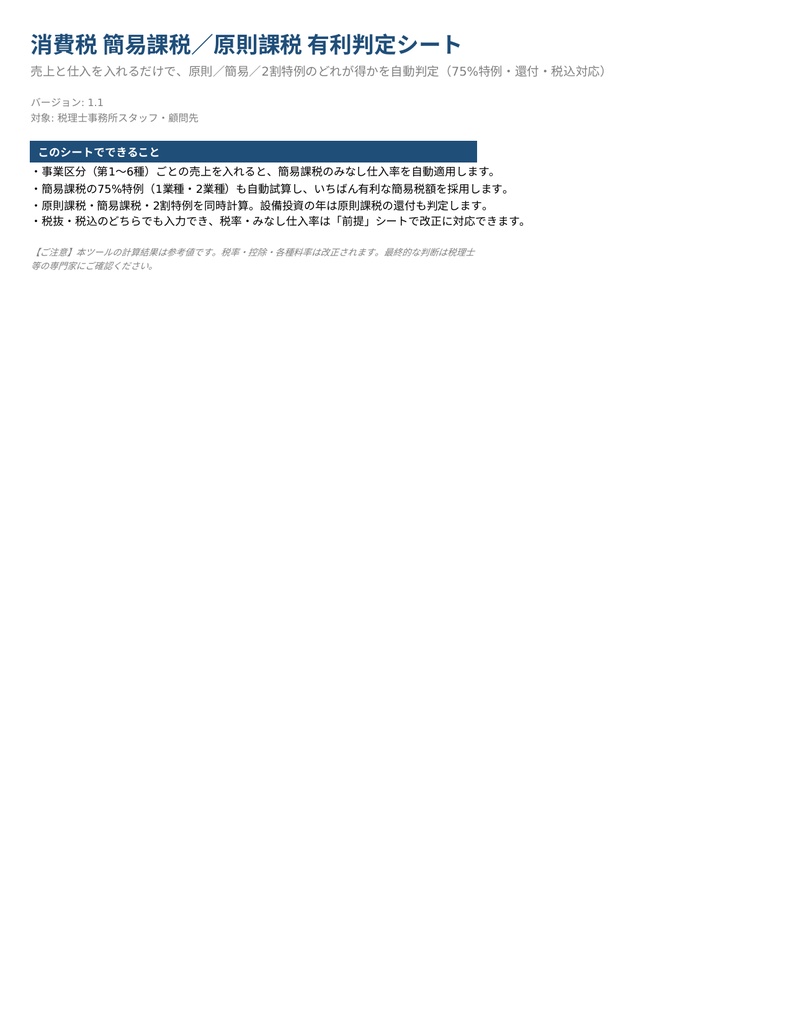
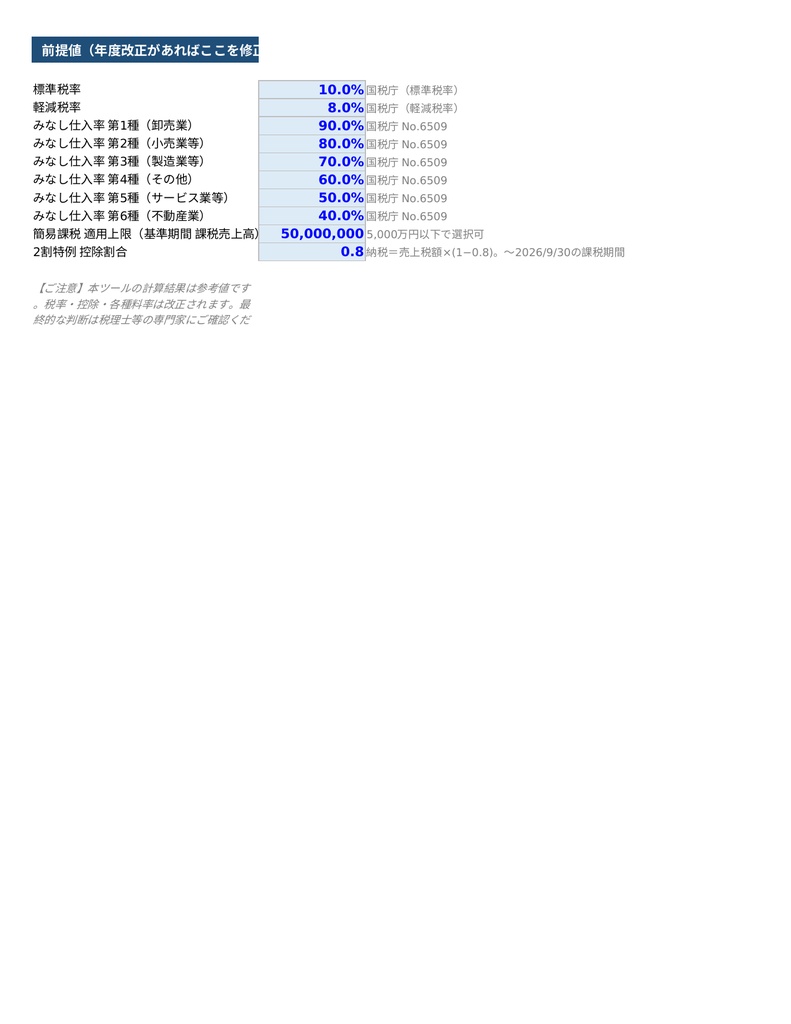
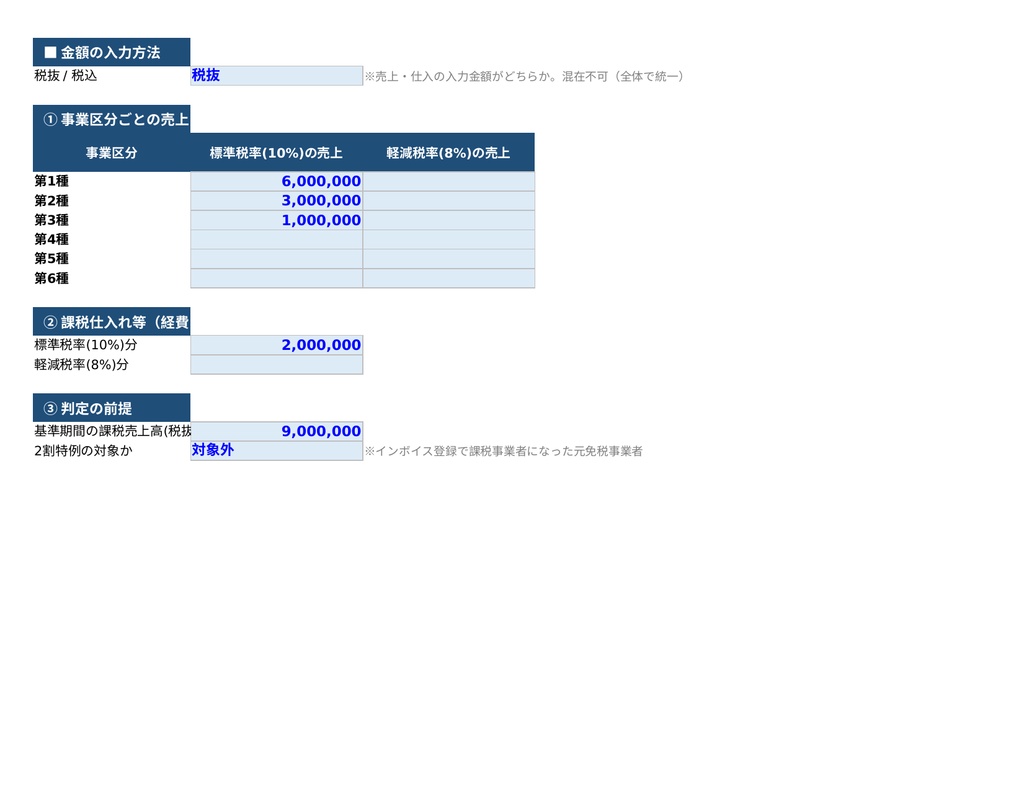
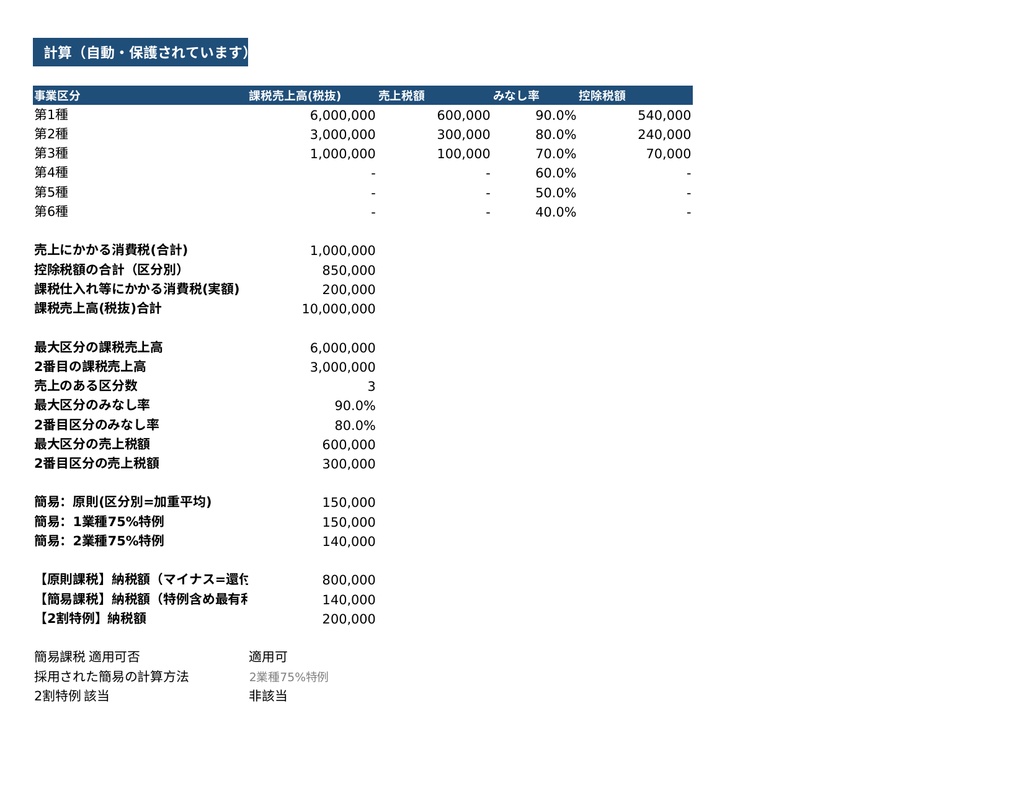
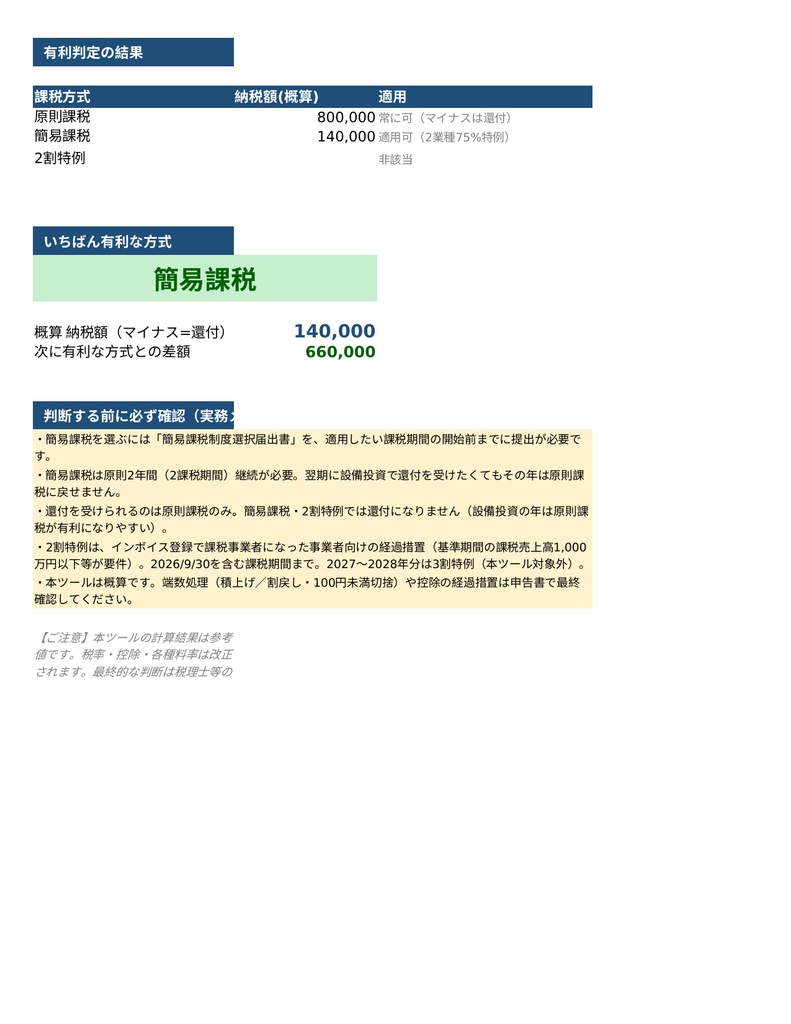
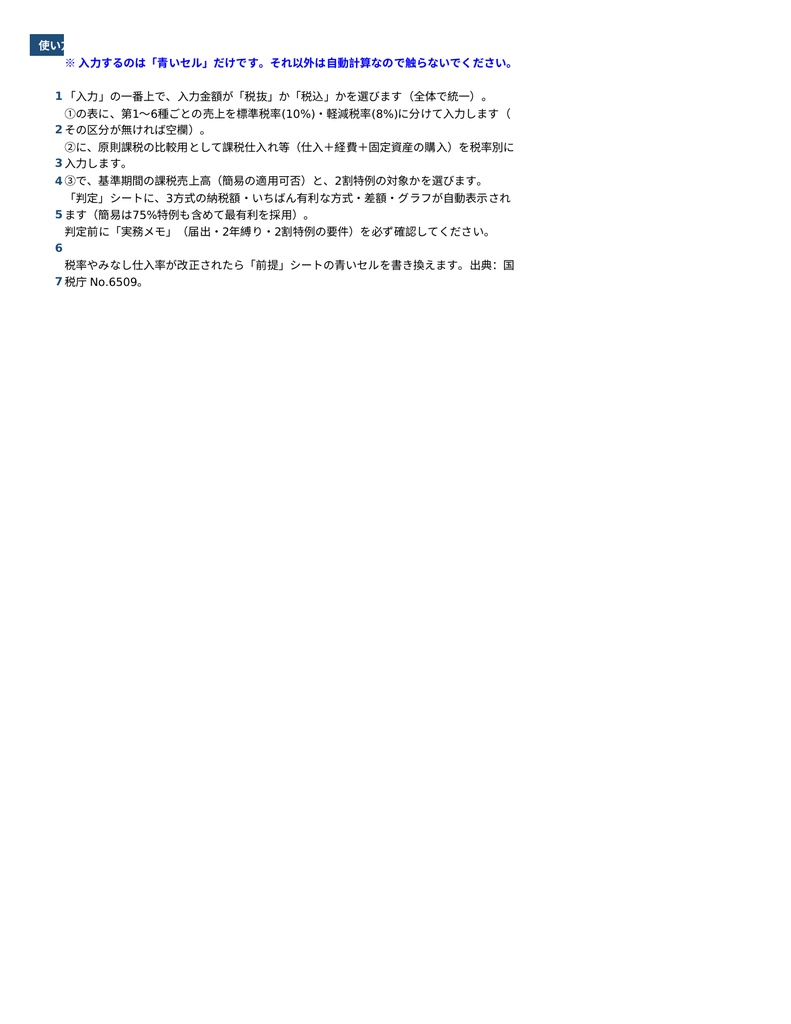


■ 売上と仕入を入れるだけ。「どの課税方式がいちばん安いか」が金額で出ます。 消費税の課税方式は、原則課税・簡易課税・2割特例の3つ。 どれを選ぶかで納税額は数十万円変わりますが、比較には「事業区分ごとのみなし仕入率」「適用できる/できないの判定」「基準期間の確認」が必要で、電卓と手書きメモでやると毎回30分〜1時間かかります。 このシートは、その試算を入力5分に置き換えるExcelテンプレートです。 ■ できること ・事業区分別(第1種〜第6種)の売上を入れると、3方式の納税額を同時に計算 ・適用できる方式だけを比較対象にして、いちばん安い方式を自動で判定 ・次点との差額(=選び間違えたときに損する金額)を金額で表示 ・3方式の納税額を棒グラフで並べて表示 ・そのままA4 1枚で印刷でき、顧問先への説明資料として使えます ■ 収録シート(全5シート) 1. はじめに 商品概要・使い方3行・免責 2. 入力 事業区分別の売上、課税仕入、基準期間、特例の該当チェック(青セルのみ入力) 3. 計算 売上税額と3方式の納税額。数式は全てIFERROR済み 4. 判定 3方式の比較・最有利方式・差額・棒グラフ(このシートを印刷して渡せます) 5. 使い方 シート内マニュアルと、前提値の出典(国税庁) ■ 前提値は自分で書き換えられます 標準税率10%/軽減税率8%/みなし仕入率90〜40%/簡易課税の上限5,000万円は、 すべて編集可能セルに切り出してあります。税制が変わっても数式を触らずに更新できます。 ■ こんな場面で ・顧問先から「簡易課税にした方が得ですか」と聞かれたとき ・簡易課税制度選択届出書を出すかどうか、期末までに判断したいとき ・2割特例が使えなくなる顧問先の、来期の方式を洗い替えるとき ・新規の課税事業者に、方式の違いを金額で説明したいとき ■ いま、この試算が必要な理由 2割特例(納税額=売上税額の20%)は、令和5年10月1日から令和8年9月30日までの日の属する各課税期間までの措置です。個人事業者は令和8年分(2026年分)が最後、法人は2026年9月30日を含む事業年度が最後になります。 その次に何を選ぶかは、顧問先ごとに全部計算し直さないと分かりません。 このシートは、その洗い替えを1件5分で回すために作りました。 ※ 令和8年度税制改正で「3割特例」(納付税額を売上税額の30%とする措置)が創設され、個人事業者である適格請求書発行事業者の令和9年分・令和10年分が対象になりました。 法人は対象外です。本シートの現バージョンは原則課税・簡易課税・2割特例の3方式を計算対象としており、3割特例には対応していません。 ■ 動作環境 ・Microsoft Excel 2016 以降(Windows / Mac) ・マクロ(VBA)は使っていません。XLOOKUP等の新関数も使っていないため、古い環境でも動きます ・Googleスプレッドシートでの動作は保証していません ■ ご注意(購入前に必ずお読みください) ・本シートは概算の比較ツールです。最終的な納税額は申告書で必ずご確認ください。 ・端数処理(国税・地方消費税の区分、100円未満切捨て等)は簡略化しています。 ・複数事業区分を営む場合の特例計算(1事業で75%以上を占める場合等)には対応していません。 事業区分別の按分計算のみです。 ・簡易課税制度選択届出書には提出期限(適用を受けようとする課税期間の初日の前日まで)と2年間の継続適用があります。判定結果だけで届出を決めず、必ず期限と縛りをご確認ください。 ・税制改正により前提値が変わる場合があります。ご購入時点の制度でご確認ください。 ・データファイルの性質上、返品・返金には応じられません。 ■ ライセンス ・購入者ご本人および所属する事務所内での業務利用は自由です(顧問先への説明資料として印刷・PDF配布していただけます) ・ファイルそのものの再配布・再販売・テンプレートとしての二次販売はご遠慮ください