
年金 受給開始年齢シミュレーター|65歳時の年金額を入れるだけで、60〜75歳の繰り上げ・繰り下げごとの年金額・寿命までの受取総額・65歳開始との損益分岐年齢を自動計算【Excel/スプレッドシート】
- ダウンロード商品¥ 980
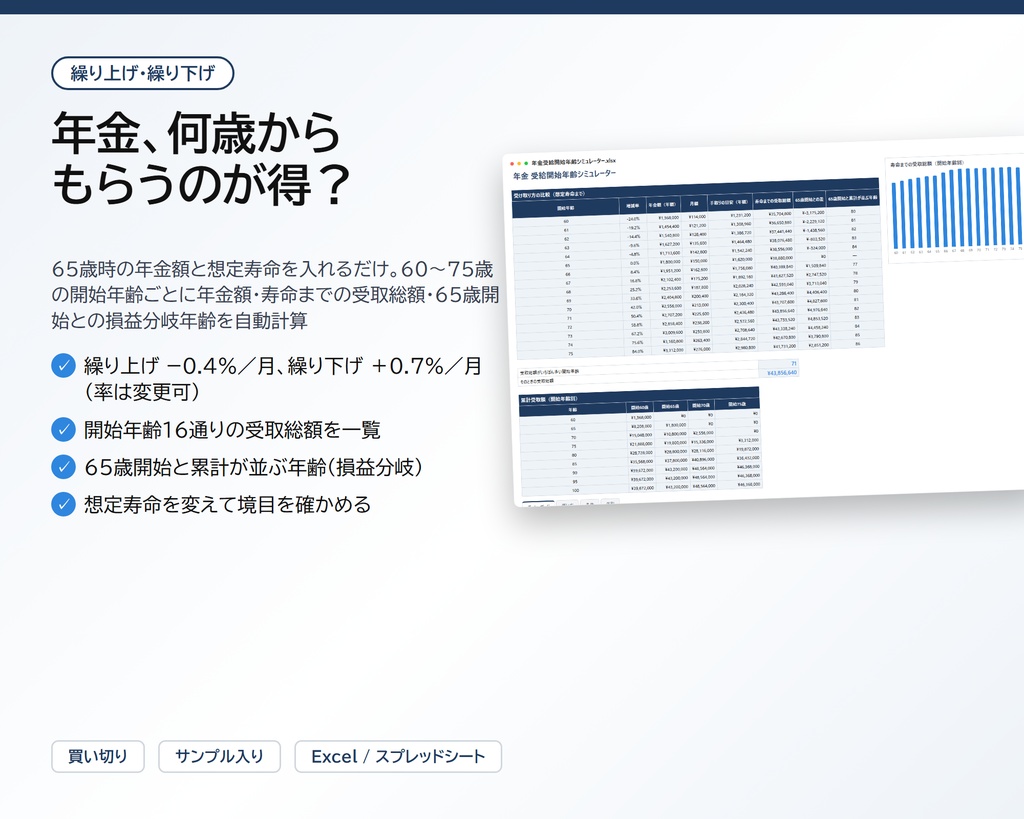
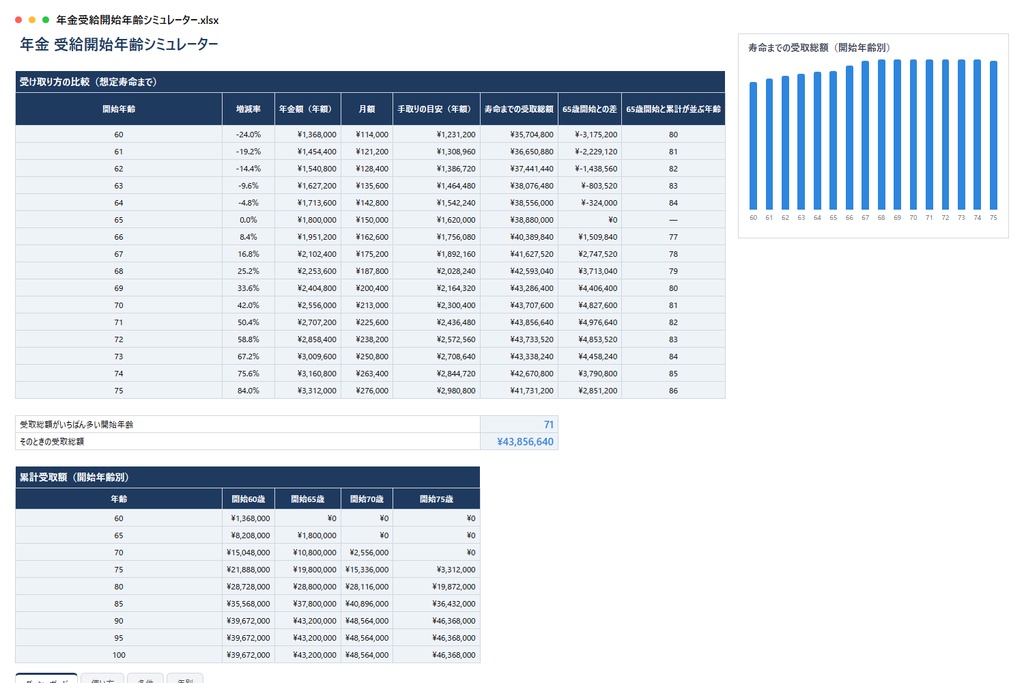
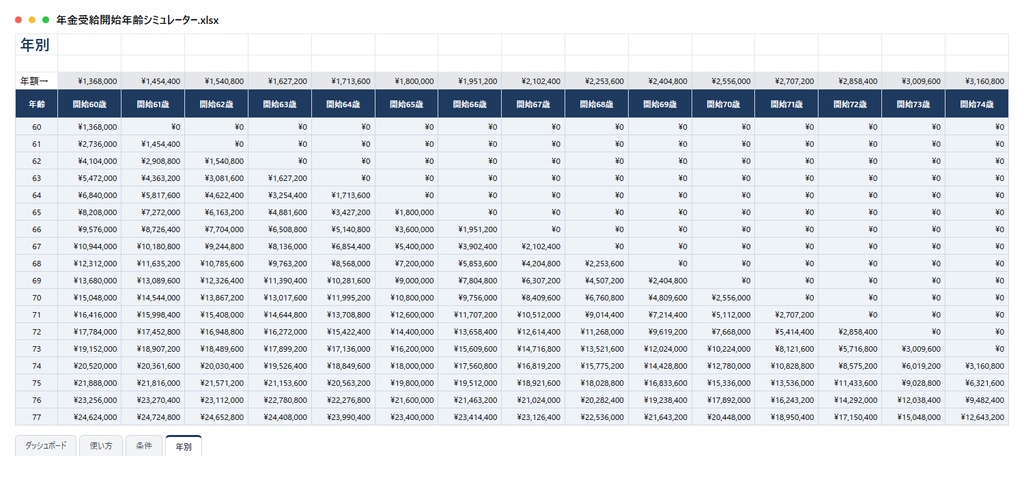
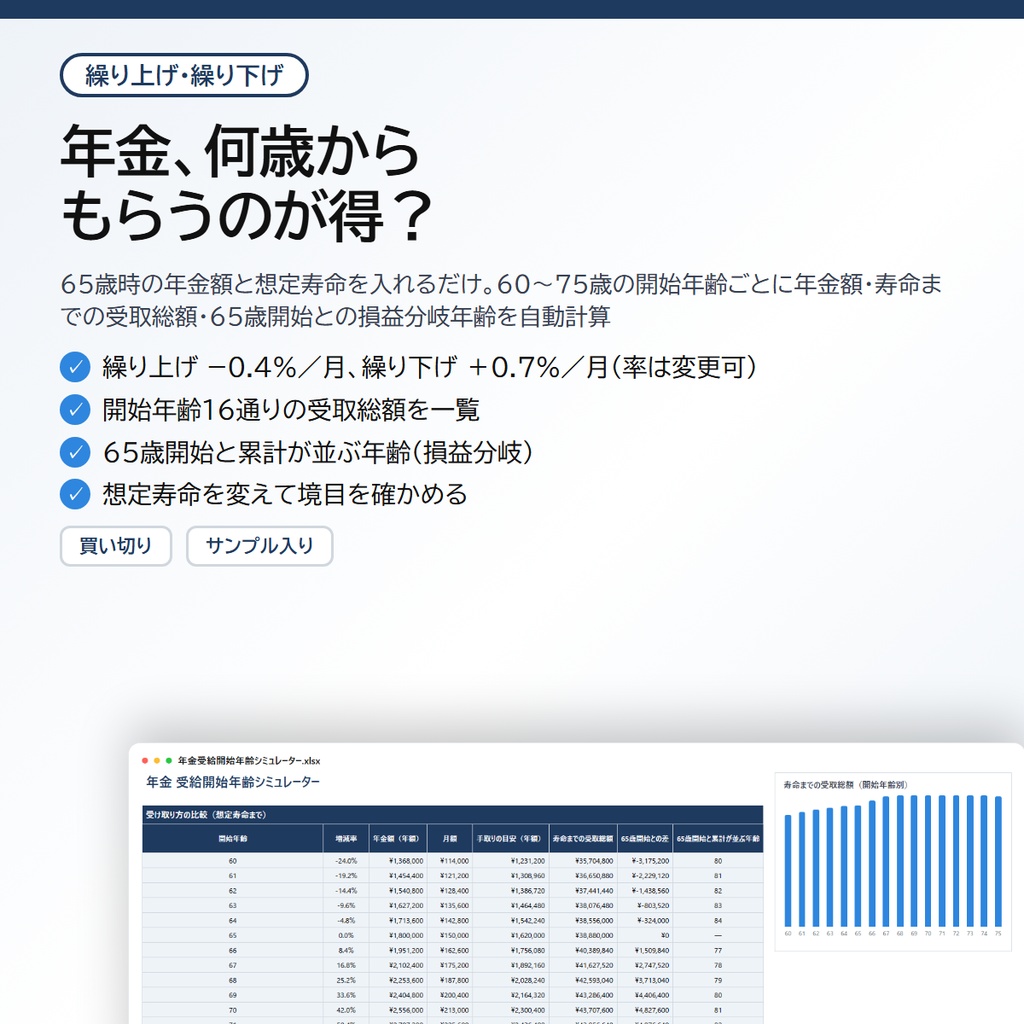


65歳から受け取る場合の年金額(ねんきん定期便の見込額)と想定寿命を入れると、60〜75歳のどの年齢で受け取り始めるかごとに、年金額(繰り上げは1か月あたり0.4%減、繰り下げは1か月あたり0.7%増)・想定寿命までの受取総額・65歳開始との差・累計が並ぶ年齢(損益分岐)を数式だけで計算するシートです。アプリ不要、会員登録不要、入力した数字はあなたのPCから出ません。 ■ できること(すべて自動計算) ・開始年齢60〜75歳の16通りを一覧:増減率、年金額(年額・月額)、税・社会保険料を引いた手取りの目安、寿命までの受取総額、65歳開始との差 ・65歳開始と累計が並ぶ年齢(繰り下げなら「何歳まで生きれば得か」、繰り上げなら「何歳で追い抜かれるか」) ・受取総額がいちばん多くなる開始年齢を表示(一覧では緑に) ・年別シート:60〜100歳の累計受取額を開始年齢ごとに(16列)。60・65・70・75歳開始の累計グラフ ・減額率・増額率・繰り下げの上限年齢は「条件」で書き換え可 ■ こう使う 1. 「条件」にねんきん定期便の見込額(年額)と想定寿命を入れる 2. 「ダッシュボード」で開始年齢ごとの受取総額と損益分岐を見る 3. 想定寿命を80・85・90歳と変えて、有利な開始年齢の境目を確かめる 4. 税・社会保険料の目安(%)を入れると手取りベースでも比べられる ■ 計算の前提 繰り上げは65歳の年金額×(1−0.4%×繰り上げ月数)、繰り下げは×(1+0.7%×繰り下げ月数、最大84%)。1年単位で、開始年齢の年から想定寿命の年まで年額を受け取るものとして累計します。老齢基礎と老齢厚生を別々に繰り下げる場合、在職老齢年金による支給停止、加給年金・振替加算、繰り下げ待機中の物価・賃金改定、受取額が増えることによる税・社会保険料率の変化は含みません。減額率は2022年4月以降に60歳になる人の率です。目安としてお使いください。 ■ シート構成 使い方 / 条件 / 年別(60〜100歳)/ ダッシュボード ■ 動作環境 Excel 2016以降 / Microsoft 365 / Google スプレッドシート ■ 同梱(ZIP) ・年金受給開始年齢シミュレーター.xlsx(空。減額率・増額率の既定値入り) ・同 _sample.xlsx(年額180万円・想定寿命88歳のサンプル入り) ・はじめにお読みください.txt ■ ご注意 再配布・転売は禁止です。ご質問はメッセージでどうぞ。 ▼ 年金を含めた老後のお金全体を見るなら 老後資金シミュレーター(980円) https://sheet-kobo.booth.pm/items/8849822 退職金 手取りシミュレーター(980円) https://sheet-kobo.booth.pm/items/8852168 ▼ 退職金・年金・老後資金をまとめて見るなら セカンドライフのお金 3点セット(退職金+年金の受給開始年齢+老後資金)。単品合計2,940円→2,280円。 https://sheet-kobo.booth.pm/items/8854407